
Payoooは計画ツールであり、金融アドバイスではありません。予測は推定値です。
最低支払額は現在の支払要件を満たすだけでなく、元本も減らす場合があります。追加返済は減額分を増やせますが、効果は利息、手数料、新規利用、口座ルールによります。追加返済だけが進捗を生むという説明は不正確です。
- 最新明細に示された必要支払額を使います。
- 支払額と総残高の変化を分けます。
- 同じ利息と時期の前提でシナリオを比較します。
- 任意の追加額は調整可能とし、もうひとつの契約上の最低額にしません。
違いが見えるよう、この例は1か月の期間に絞っています。ご自身のカードの最低額を算出する式ではありません。多くのカード会社は日々の残高で利息を計算し、実際の明細にはこのモデルにない購入、手数料、返金、その他の項目が含まれる場合があります。
最低額の意味と、意味しないことを理解する
必要額は、現在の条件で支払期日が来ると債権者が示す金額です。ほかに延滞のない口座なら、期日どおりの支払いでその期間の要件を満たせますが、過去の延滞や別の義務が自動的に解消されるわけではありません。
元本の一部を減らすこともできます。その額は必要額と課される費用によります。残高がほとんど動かなくても、最低額では借金が減らないと決めつけず明細を調べます。同じ請求期間に返済と新規購入が起こることもあります。
例:最低額でも返済が進む場合
架空の開始残高1,000ドル、年率24%、必要額30ドル、追加額0ドルまたは90ドルを想定します。推定利息はROUND(1,000 * 0.24 / 12, 2)=20ドルです。モデル利息の加算後に支払い、手数料、購入、金利変更、日々の残高は含めません。
最低額のみの行は開始残高を10ドル減らします。追加返済の行は100ドル減らし、90ドル多く減ります。どちらもモデル上は返済が進みます。どちらの行も最終完済月や、実際の複数金利カードの充当を予測しません。
| シナリオ | 必要額 | 追加額 | 支払合計 | 推定利息 | 残高減少 | 期末残高 |
|---|---|---|---|---|---|---|
| 最低額のみ | 30 | 0 | 30 | 20 | 10 | 990 |
| 最低額+追加 | 30 | 90 | 120 | 20 | 100 | 900 |
実際の残高が異なる動きをする理由を確認する
選んだモデルで支払いが利息と費用より少なければ、購入がなくても残高が増える場合があります。新規購入があれば、多く払っても期末残高が高くなることがあります。進捗について結論を出す前に明細の各項目を照合します。
米国のカードについてCFPBは、最低額の充当と、それを超える額の充当を区別し、超過分は原則として最高金利の残高から優先すると説明しています。これは複数の別々の借入のどれに追加返済するかを選ぶこととは異なります。カード会社のルールを確認し、米国のカード規則をあらゆるローンや法域に適用しないでください。
別の不足を作らない追加額を選ぶ
追加額を割り当てる前に、次の必要な支払いと必需費を確認します。資金が厳しければ追加額ゼロが適切な場合もありますが、実際の必要額は債権者が確認した額のままです。満たせない場合は速やかにカード会社へ連絡し、選択肢を相談してください。
関連する1か月用ワークシートで、明示された限界のもと金額を確認します。返済順序には戦略比較を使います。実際の支払いが計上されたら1回だけ記録し、この表を請求書とせず、次の明細で残高を確認します。
アプリの画面
Payoooは支払記録で入力した最低額と追加額を分け、計画シナリオを比較できます。算出する元本・利息部分は推定であり、貸し手の会計を取り込んだものではありません。支払いの送信や利息節約の保証は行いません。
無料ダウンロード、任意のアプリ内購入あり。最新の価格、サブスクリプション、条件はストアでご確認ください。
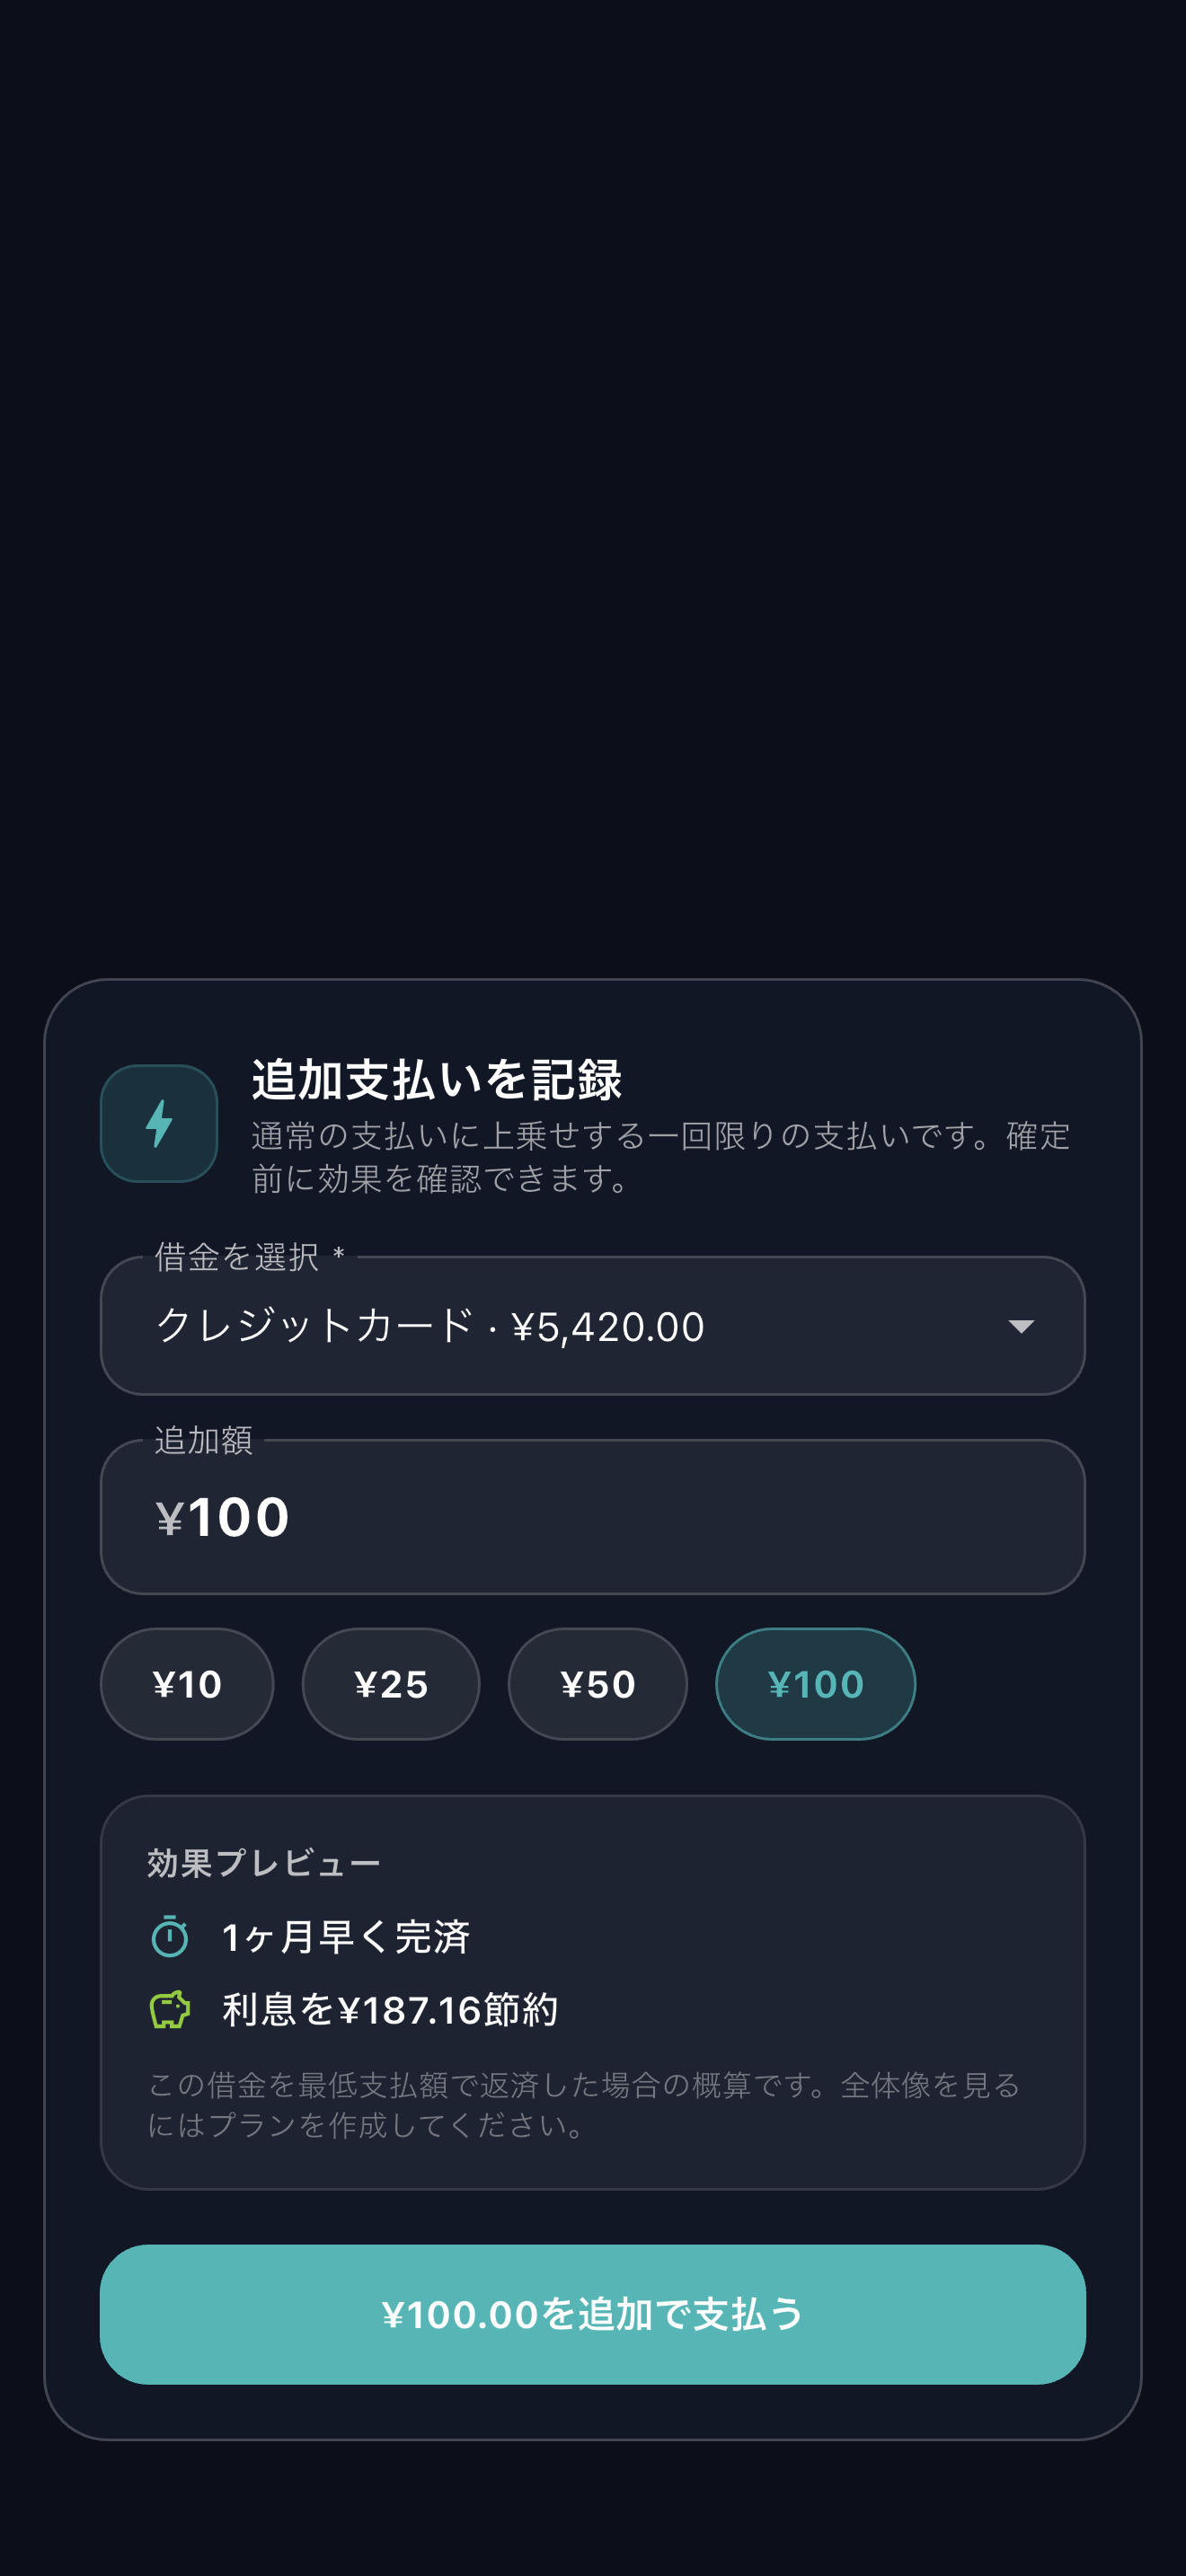
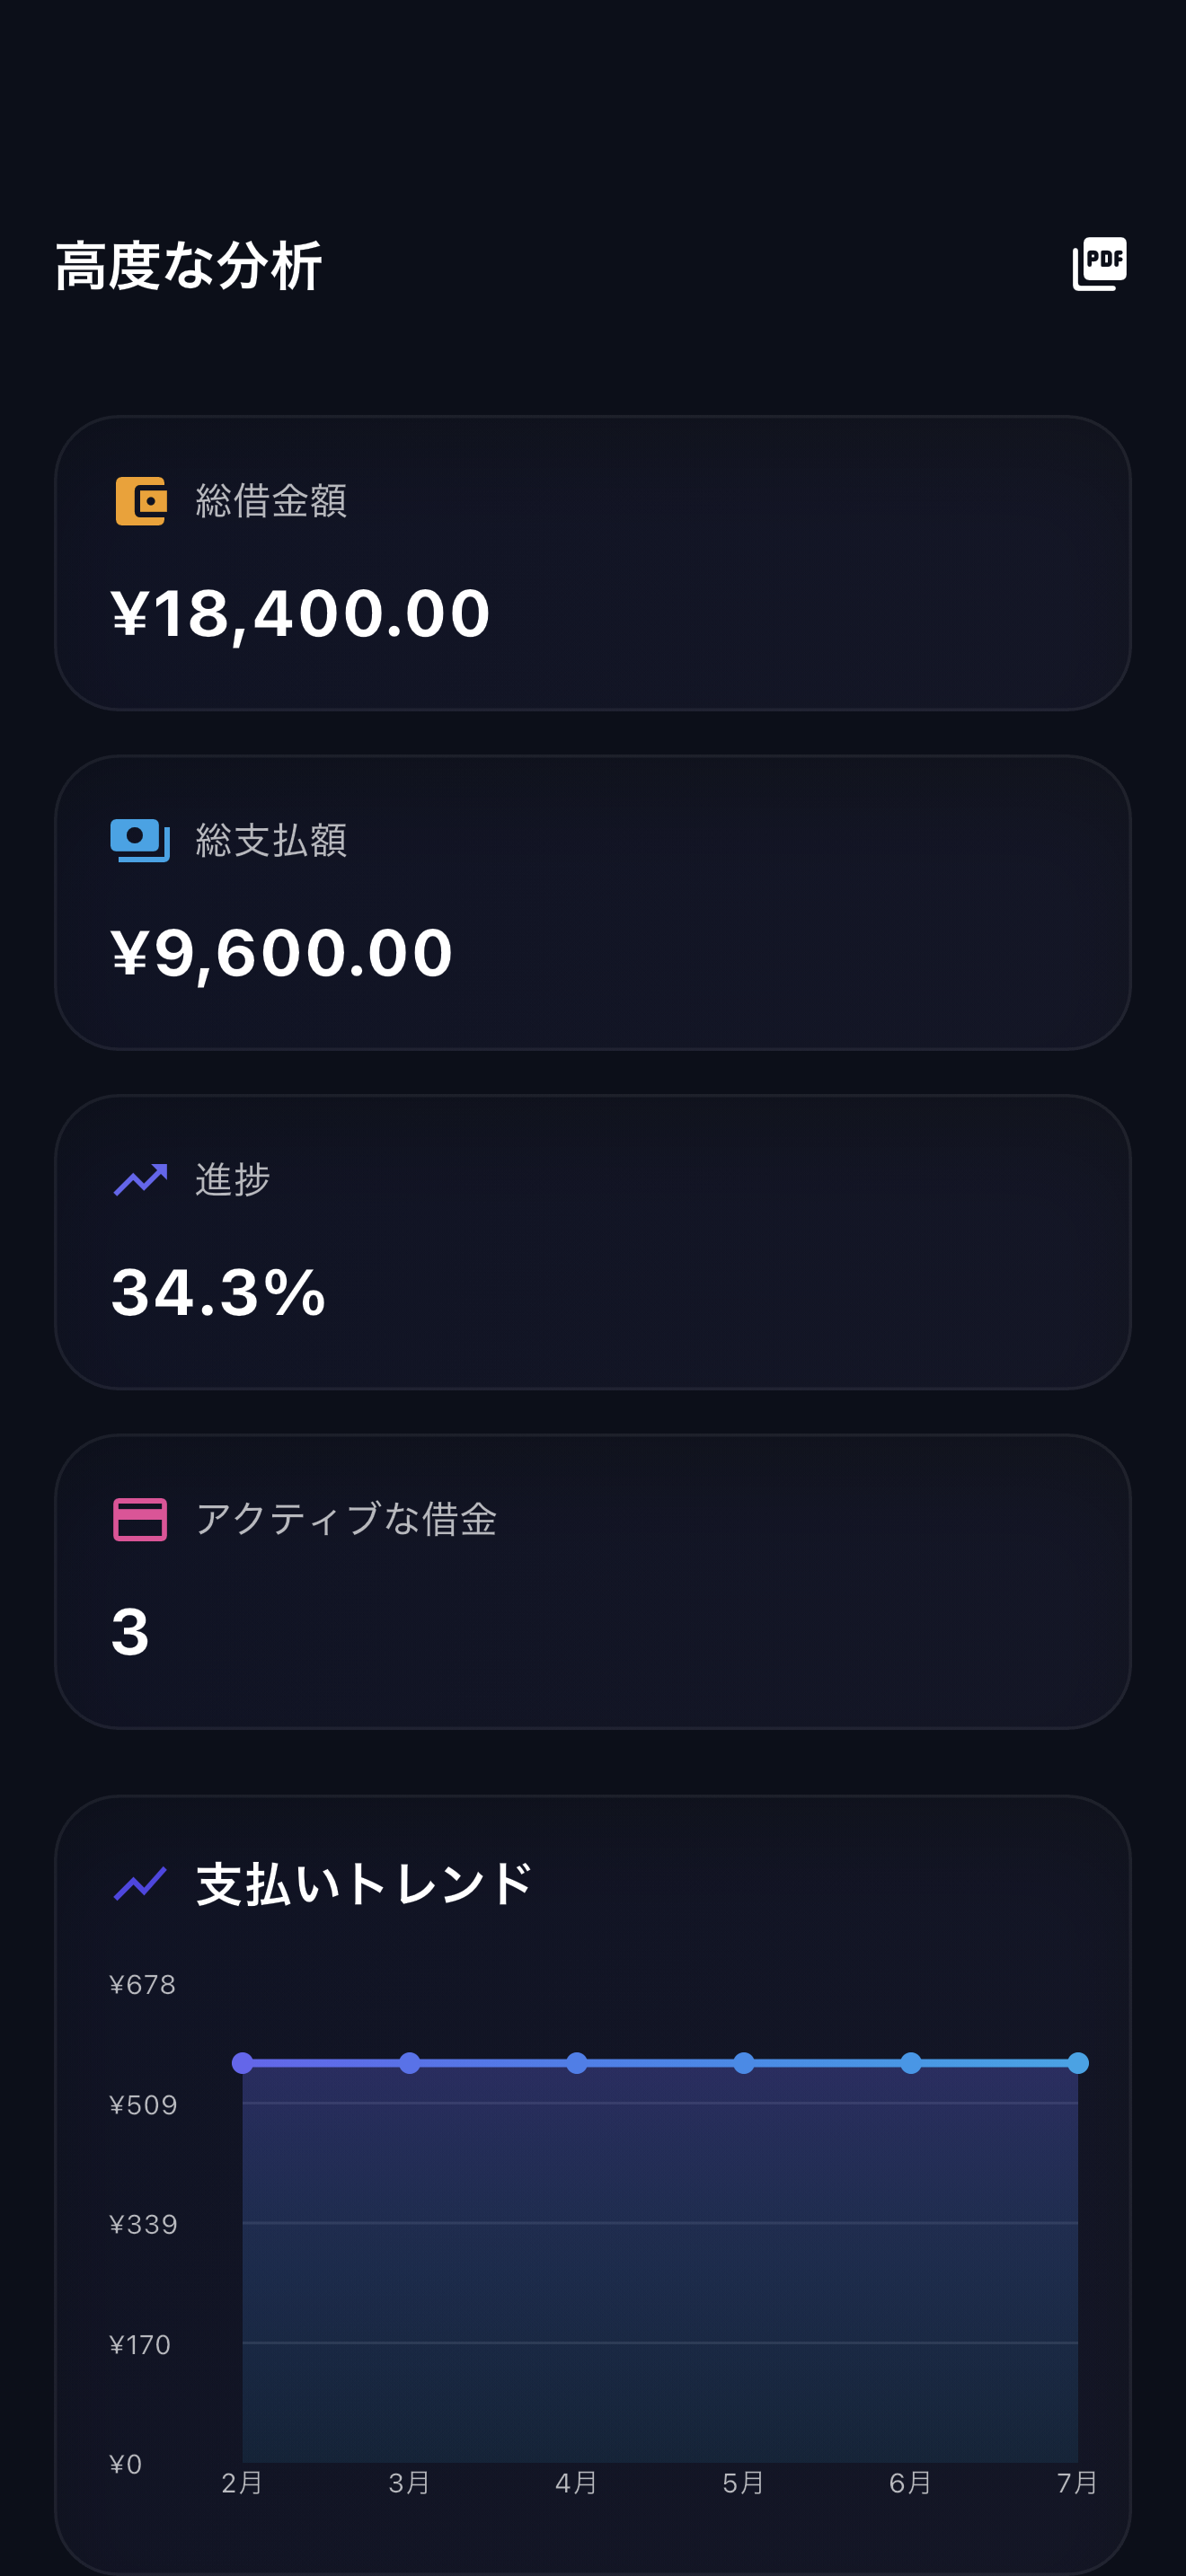
最低支払額でも減らせる元本があることを認めましょう。追加返済は無理のない上乗せの選択として検討し、実際の進捗は照合した債権者の記録で測ります。
FAQ
よくある質問
減る場合があります。支払いがその期間の利息と適用費用を超えれば、一部が元本を減らします。ただし、新規購入などによって総残高が増えることはあります。
簡略モデルでは20ドルが推定利息に当たり、10ドルが開始残高を減らします。合計120ドルならモデル上の減少は100ドルです。実際のカード会社の充当ではありません。
いいえ。先に必需費、ほかの必要な支払い、予備資金、口座条件を確認します。新たな借入を必要とする大きな支払いは、続けられないかもしれません。
いいえ。30ドルは架空の想定です。必要支払額は明細と適用契約で決まり、変わる場合があります。
