
Payooo · 実用ガイド
返済用スプレッドシートのテンプレート:ウェブとCSVで1か月を試算する
ウェブの年率欄には24、書き出したCSVには0.24を使い、1か月を試算します。最低額と追加額、丸めた利息、上限を設けた支払額を扱います。
Payoooは計画ツールであり、金融アドバイスではありません。予測は推定値です。
この返済ワークシートは1か月を試算するもので、完済までの予定表ではありません。年率24%ならウェブでは24を入力し、書き出したCSVではその率をC2に0.24として保存します。開始残高と最低額+追加額から、推定利息、上限付きの支払額、期末残高を求めます。
- ウェブの年率欄:24%なら24。書き出したCSVの年率セルC2:0.24。既知のゼロ金利はどちらも0です。
- 単一通貨で負ではない金額を使い、該当する場合はセント単位にします。
- 予定支払額は最低額と任意の追加額の合計で、確認済みの送金ではありません。
- 次の明細は別に照合し、推定値で上書きしないでください。
ウェブの百分率とCSVの小数は、同じ年率を異なる形式で表します。簡略モデルは、変わらないひとつの金利と、1か月分のモデル利息加算後の支払いを想定します。手数料、新規購入、金利変更、日々の残高は除外します。貸し手の請求書、完済必要額の見積書、最終返済日の予測ではありません。
意味を保って入力する
試算したい期間の開始残高を使います。必要支払額は債権者の最新明細から取り、任意の追加額は予算から選びます。その合計がモデルの予定支払額です。ワークシートは貸し手が要求する額を計算しません。
口座名、期日、返済優先順位は整理の背景情報として残します。優先順位は選んだ返済先の順番であり、支払方法ではありません。銀行振込やカード会社のポータルは別のメモに記します。通貨を混ぜたり、不明な金利をゼロに置き換えたりしないでください。
数式を順に確認する
CSVの利息計算はROUND(開始残高 × 小数の年率 ÷ 12, 2)で、ウェブの24%入力に対応する0.24を使います。予定支払額は最低額+追加額です。モデル上の支払額はMIN(予定支払額, 開始残高+推定利息)です。これは計算額であり、実際の取引ではありません。
期末残高はMAX(0, 開始残高+推定利息-モデル上の支払額)です。大きすぎる予定が過払いを意味しないよう、期末残高を計算する前に支払額へ上限を設けます。数式の点検にはCSVのセル参照を使ってください。ここでの名称は計算の考え方を説明するものです。
例:年率24%で1,000ドルの場合
この架空の米ドル建ての例は、ウェブとCSVの初期例に合わせ、最低額100ドル+追加20ドル=予定合計120ドルを使います。ウェブの年率24を0.24として書き出すと、1,000ドル × 0.24 ÷ 12で利息20ドル、続いて1,000ドル+20ドル-120ドル=900ドルです。ほかの行ではゼロ金利と支払額の上限を確認します。
| 開始残高(米ドル) | CSVの小数年率 | 予定額(米ドル) | 利息(米ドル) | モデル支払額(米ドル) | 期末残高(米ドル) |
|---|---|---|---|---|---|
| 1,000.00 | 0.24 | 120.00 | 20.00 | 120.00 | 900.00 |
| 1,000.00 | 0 | 120.00 | 0.00 | 120.00 | 880.00 |
| 50.00 | 0.24 | 120.00 | 1.00 | 51.00 | 0.00 |
取り込み結果と実際の限界を確認する
CSVを開いたら、C2がウェブ用の百分率24ではなく小数0.24であり、初期行の計算結果が利息20ドル、期末残高900ドルになることを確認します。地域設定の小数点区切りと数式の扱いも見てください。文字列として取り込まれた数式や、エラー表示は使える計算結果ではありません。
表計算ソフトではグラフ、条件付き書式、高度な返済モデルも作れますが、設定が必要で、この最小限のCSVには含まれません。全期間の予定には、残高、最低額、金利、充当の変化を扱う追加ロジックが必要です。CFPBは、カードの日割り利息が年率÷12と異なる理由を説明しています。
アプリの画面
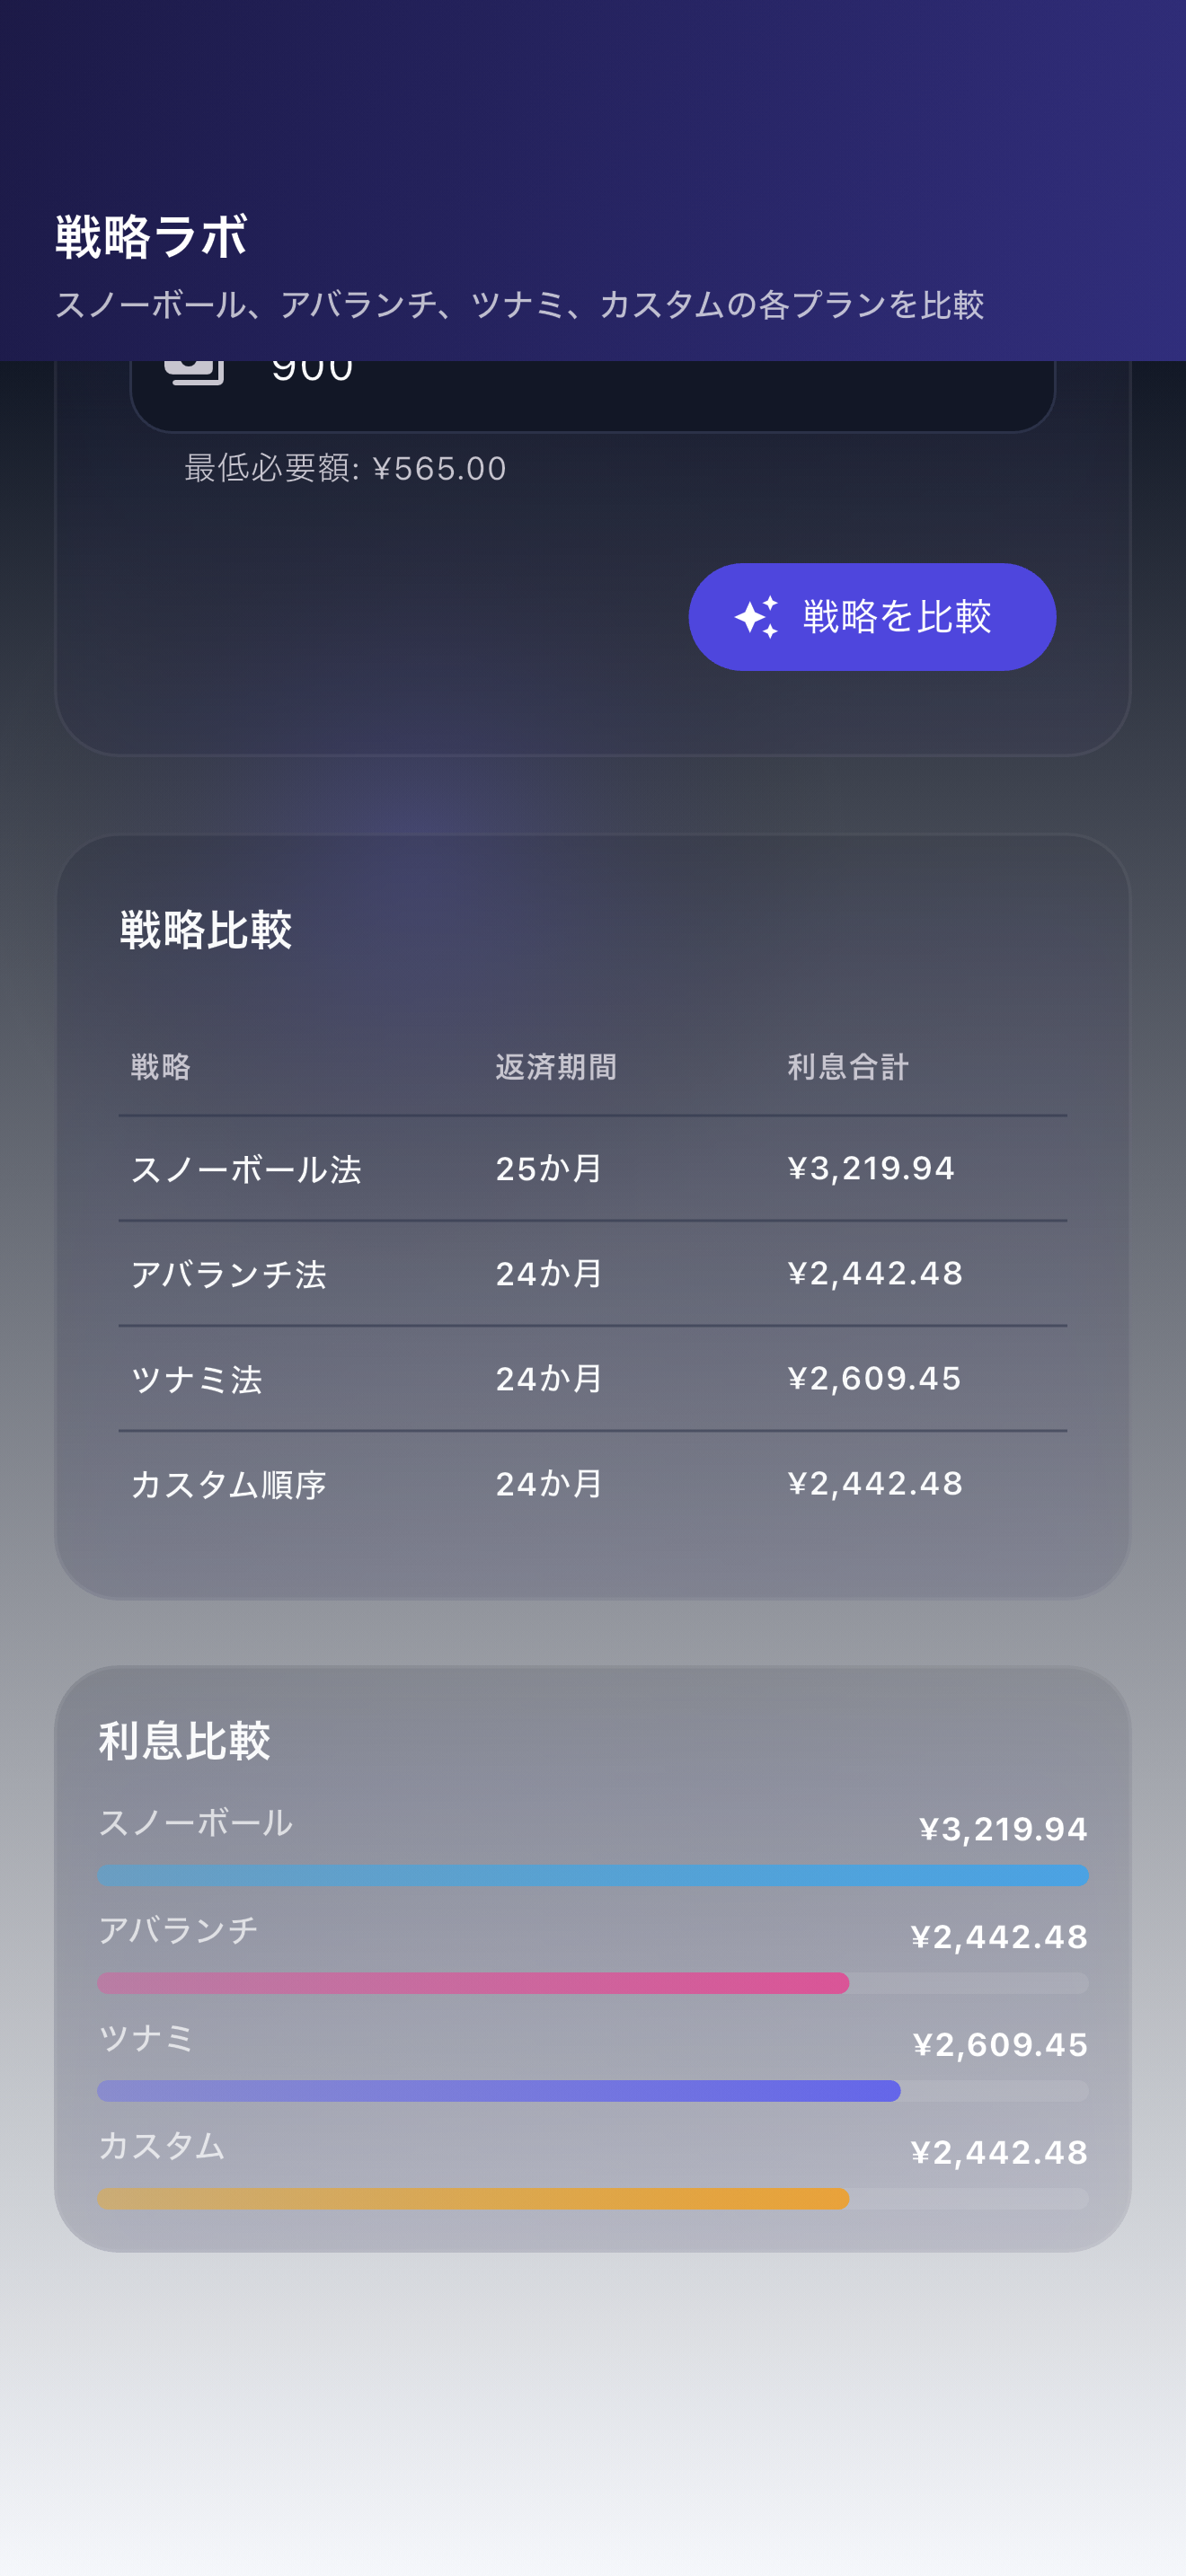
スマートフォンでの作業が合う場合、Payoooで手入力の債務記録と完済シナリオの試算を使えます。こちらも最新の入力が必要で、すべての債権者のルールを再現はしません。表計算ソフトが計算や可視化をできないからではなく、作業のしやすさで選んでください。
無料ダウンロード、任意のアプリ内購入あり。最新の価格、サブスクリプション、条件はストアでご確認ください。
このワークシートは、計算の見える1期間を点検するために使います。実際の債務額は債権者の記録で確認し、CSVを全期間の予定表と取り違えず、返済順序は関連する戦略ガイドで理解してください。
FAQ
よくある質問
簡略化した1か月の推定利息、残高と利息の合計を上限とするモデル上の支払額、期末残高です。全返済予定や借金がなくなる日付は計算しません。
ウェブの年率の百分率欄には24を入力します。書き出したCSVでは、年率セルC2に同じ率を表す小数0.24が保存されます。CSVのそのセルを編集する際は24ではなく0.24を使い、表計算ソフトの取り込み方と表示を確認してください。
はい。年率が明示的にゼロならモデル上の利息はゼロとなり、上限を設けた支払いが開始残高を直接減らします。ゼロは既知の利率であり、不明な年率の代わりではありません。
多くのカードは日々の残高と口座固有のルールを使います。このワークシートは日ごとの時期、手数料、新規購入、金利変更を除外しているため、貸し手の請求を再現するものではありません。
