
Payoooは計画ツールであり、金融アドバイスではありません。予測は推定値です。
スノーボール法は追加資金を最小残高へ、アバランチ法は最高金利の残高へ向けます。同じ総予算と前提で比べてください。そうでなければ、結果は戦略そのものではなく、多く払ったことを反映しているかもしれません。
- 追加額を割り当てる前に、モデル上の各必要支払額を賄います。
- 開始残高、金利、支払える総額を一定にします。
- 総利息だけでなく、最初の残高がなくなる時点も比べます。
- モデルの順序を指示として扱う前に、口座条件を再確認します。
CFPBの返済行動計画は両方式とその兼ね合いを説明しています。小さい借入を早く完済すると進捗が見えやすく、高金利優先は費用に焦点を当てます。どちらも個人への推奨ではなく、以下の計算は貸し手の提供条件の比較でもありません。
入力と丸めのルールを同じにする
2つの架空の米ドル建て債務を使います。Aは開始400ドル、年率12%、固定の月次最低額25ドル。Bは開始1,000ドル、年率24%、固定の最低額40ドルです。月の総返済予算は200ドルで、当初は最低額合計を超える135ドルが残ります。
毎月、各債務の開始残高×小数の年率÷12をセント単位に丸めて利息とします。次に想定最低額を払い、残りを選んだ対象へ充当します。各支払額は残高+利息を上限とし、使い切らない資金は同じ月にもう一方へ回します。
残高がある間、金利と最低額は固定です。手数料、新規購入、優遇変更、日々の残高の計算はありません。簡略化した月次モデルの期間であり、実際のカード請求期間や保証された完済日ではありません。
例:配分と結果を比べる
1か月目の利息はどちらもAが4ドル、Bが20ドルです。スノーボール法はAへ160ドル、Bへ40ドル払い、残高は244ドルと980ドルになります。アバランチ法はAへ25ドル、Bへ175ドル払い、残高は379ドルと845ドルです。
- スノーボール法は、モデル上で4か月早くひとつの残高を完済します。
- アバランチ法のモデル利息は18.26ドル少なくなります。
- 両方8か月目に終わるのは最終支払いが小さくなるためで、費用が同じだからではありません。
| 結果 | スノーボール法 | アバランチ法 |
|---|---|---|
| 最初の対象 | A:400ドル、12% | B:1,000ドル、24% |
| 月の予算 | 200ドル | 200ドル |
| 最初の残高を完済 | 3か月目にA | 7か月目にB |
| すべて完済 | 8か月目 | 8か月目 |
| モデル上の利息合計 | 115.42ドル | 97.16ドル |
| モデル上の支払合計 | 1,515.42ドル | 1,497.16ドル |
違いを誇張せずに解釈する
この例は順序だけを比較しています。意欲を測定したり、支払いを続けるか予測したり、別の家計でも同じ節約を証明したりはしません。最初の債務を完済した後に月予算を減らせば、比較結果は変わります。
金利差や残高規模が違えば、費用差も変わります。18.26ドルを一般的な利点として流用しないでください。関連する1か月用ワークシートは1期間の点検に役立ちますが、この複数月比較全体を生成するものではありません。
単純な年率順では不十分な場合を知る
優遇期限、繰延利息の条件、繰上返済手数料、急いで対応すべき延滞には、別の分析が必要な場合があります。間もなく金利が変わる0%残高は、今日の金利だけでは十分に説明できません。契約を確認し、不明な条件は債権者に尋ねます。
説明できる順序を選び、必要な支払いと生活必需費を見える形にして、入力が変わったら見直します。独自の順序は実際の制約を記録できますが、「カスタム」と呼んでも、利息の最小化や支払困難の解決を裏付けるものにはなりません。
アプリの画面
Payoooはスノーボール法、アバランチ法、その他の手動の計画順序に対応します。同じ入力でシナリオを比べ、出力は推定として扱います。単一金利の債務モデルは、すべての複数金利カードや債権者の充当ルールを再現しません。
無料ダウンロード、任意のアプリ内購入あり。最新の価格、サブスクリプション、条件はストアでご確認ください。
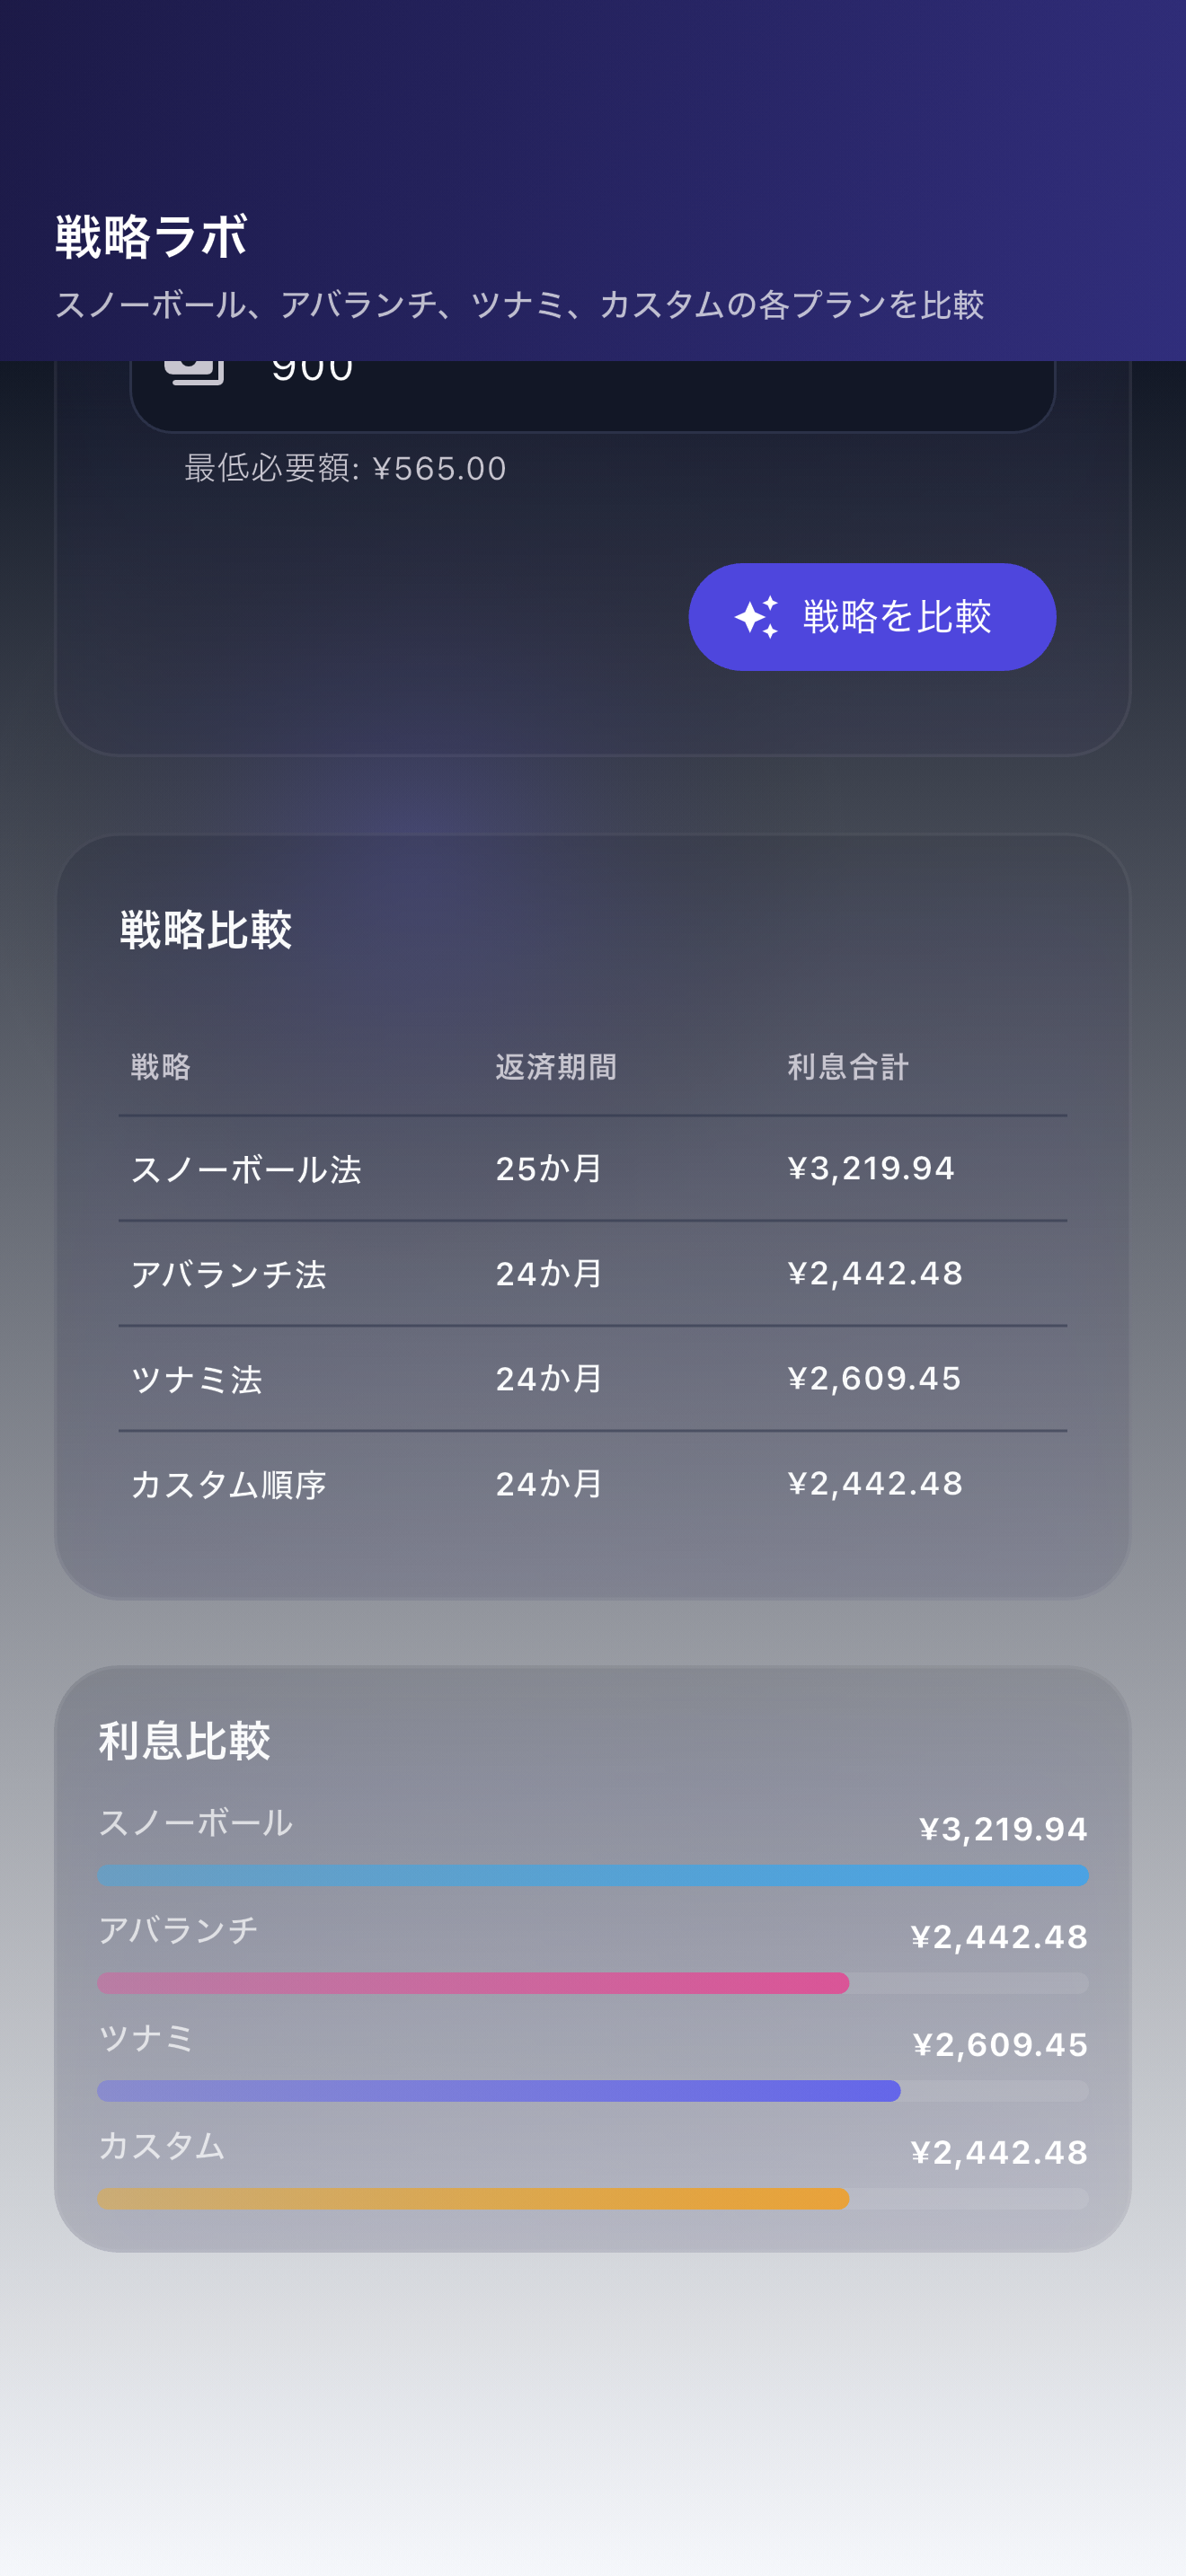
同じ予算で、費用と目に見える進捗の時期を比べます。そのうえで、追加資金の行き先を選ぶ前に実際の条件がモデルに合うかを確認してください。
FAQ
よくある質問
必要な支払いの後、スノーボール法は最小残高、アバランチ法は最高金利を優先します。どちらも実行可能な予算と口座固有の確認が必要です。
いいえ。比較可能な固定金利の前提では高金利優先に費用上の理屈がありますが、手数料、優遇、繰延利息、充当ルール、支払額の変化で実際の結果は変わります。
はい。この記事の架空の例では両方とも8か月目に終わりますが、アバランチ法のモデル利息は18.26ドル少なく、スノーボール法は最初の残高を早く完済します。
いいえ。条件をそろえるための固定の想定額です。実際の必要支払額は変わることがあるので、最新の明細を使ってください。
