
Payooo · Guias práticos
Pagamentos mínimos versus extras: o que realmente reduz o saldo?
Veja como tanto um mínimo quanto um pagamento maior podem reduzir o principal, usando um modelo mensal identificado com juros, saldos finais e limites práticos.
Payooo é uma ferramenta de planejamento, não aconselhamento financeiro. As projeções são estimativas.
Pagamentos mínimos podem reduzir o principal além de cumprir uma exigência atual de pagamento. Pagamentos extras podem aumentar o valor amortizado, mas seu efeito depende de juros, tarifas, novas movimentações e regras da conta. É incorreto dizer que apenas pagamentos extras geram progresso.
- Use o pagamento obrigatório mostrado no extrato atual.
- Diferencie o valor do pagamento da mudança no saldo total.
- Compare cenários sob as mesmas premissas de juros e momento de pagamento.
- Trate um extra opcional como ajustável, não como outro mínimo contratual.
O exemplo isola um período mensal para tornar a diferença visível. Não é uma fórmula do pagamento mínimo do seu cartão. Muitos emissores usam saldos diários para juros, e seu extrato real pode incluir compras, tarifas, reembolsos e outros lançamentos ausentes deste modelo.
Entenda o que o mínimo significa e o que não significa
O valor obrigatório é o que o credor informa como devido nos termos atuais. Pagá-lo em dia pode cumprir a exigência daquele período para uma conta que, fora isso, está em dia; não resolve automaticamente atrasos anteriores nem obrigações separadas.
Ele também pode amortizar parte do principal. Quanto depende do valor devido e das cobranças aplicadas. Se o saldo quase não mudar, inspecione o extrato em vez de presumir que o mínimo nunca reduz a dívida. Um pagamento e uma nova compra podem ocorrer no mesmo ciclo.
Exemplo: um mínimo que gera progresso
Considere um saldo inicial fictício de US$ 1.000, taxa anual de 24%, pagamento obrigatório de US$ 30 e extra de US$ 0 ou US$ 90. Estime os juros como ROUND(1,000 * 0.24 / 12, 2) = US$ 20. Os pagamentos ocorrem após os juros simulados; não estão incluídos tarifas, compras, mudanças de taxa nem saldos diários.
A linha de apenas o mínimo reduz o saldo inicial em US$ 10. A linha com pagamento extra o reduz em US$ 100, que são US$ 90 a mais. Ambas geram progresso simulado. Nenhuma linha prevê o mês final de quitação nem a alocação em um cartão real com taxas mistas.
| Cenário | Obrigatório | Extra | Total pago | Estimativa de juros | Redução do saldo | Saldo final |
|---|---|---|---|---|---|---|
| Apenas o mínimo | 30 | 0 | 30 | 20 | 10 | 990 |
| Mínimo mais extra | 30 | 90 | 120 | 20 | 100 | 900 |
Confira por que um saldo real pode se comportar de outra forma
Se um pagamento for menor do que juros e cobranças no modelo escolhido, o saldo pode subir mesmo sem compras. Se houver novas compras, um pagamento maior ainda pode coincidir com um saldo final mais alto. Concilie cada lançamento do extrato antes de tirar uma conclusão sobre o progresso.
Para cartões dos EUA, o CFPB diferencia a alocação do mínimo da alocação acima dele, geralmente direcionada primeiro ao saldo de maior taxa. Isso é diferente de escolher qual de várias dívidas separadas recebe dinheiro extra. Verifique as regras do emissor e não aplique as regras de cartões dos EUA a todos os empréstimos ou jurisdições.
Escolha um extra que não crie outra falta de dinheiro
Confira os próximos pagamentos obrigatórios e as despesas essenciais antes de destinar um extra. Mantê-lo em zero pode ser apropriado quando o dinheiro está apertado; a exigência real continua sendo o que o credor confirmou. Se não conseguir cumpri-la, contate o emissor prontamente para discutir opções.
Use a planilha relacionada de um mês para inspecionar um valor sob seus limites declarados. Para a ordem de pagamentos, use a comparação de estratégias. Depois de um pagamento real ser efetivado, registre-o uma vez e use o próximo extrato para verificar o saldo em vez de tratar esta tabela como a cobrança.
Por dentro do app
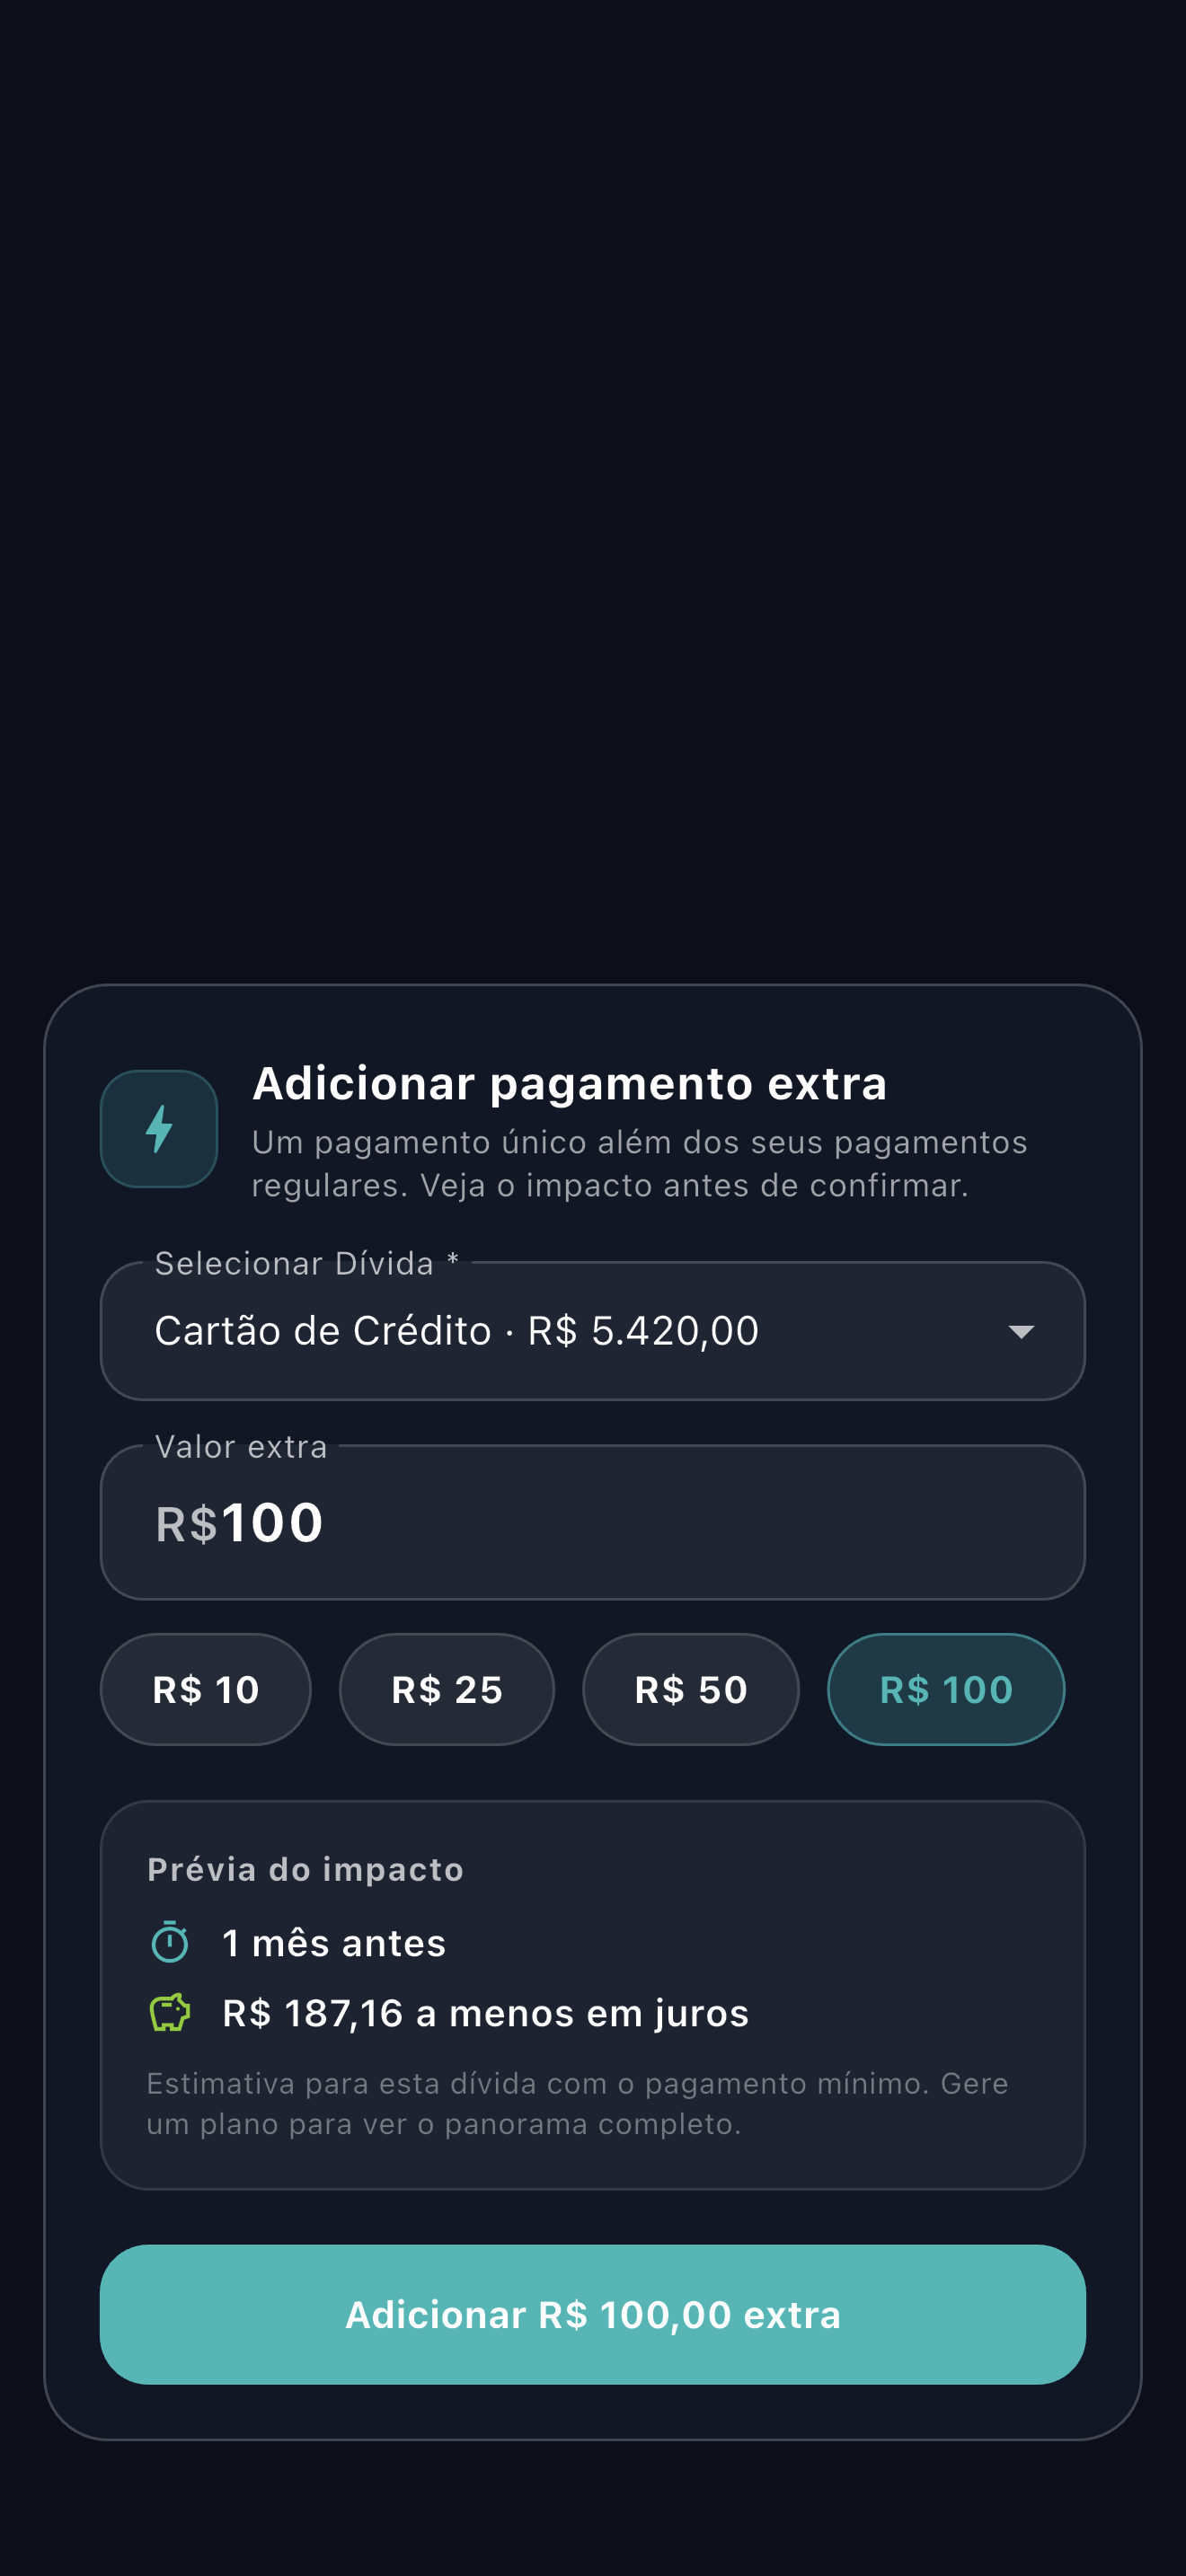
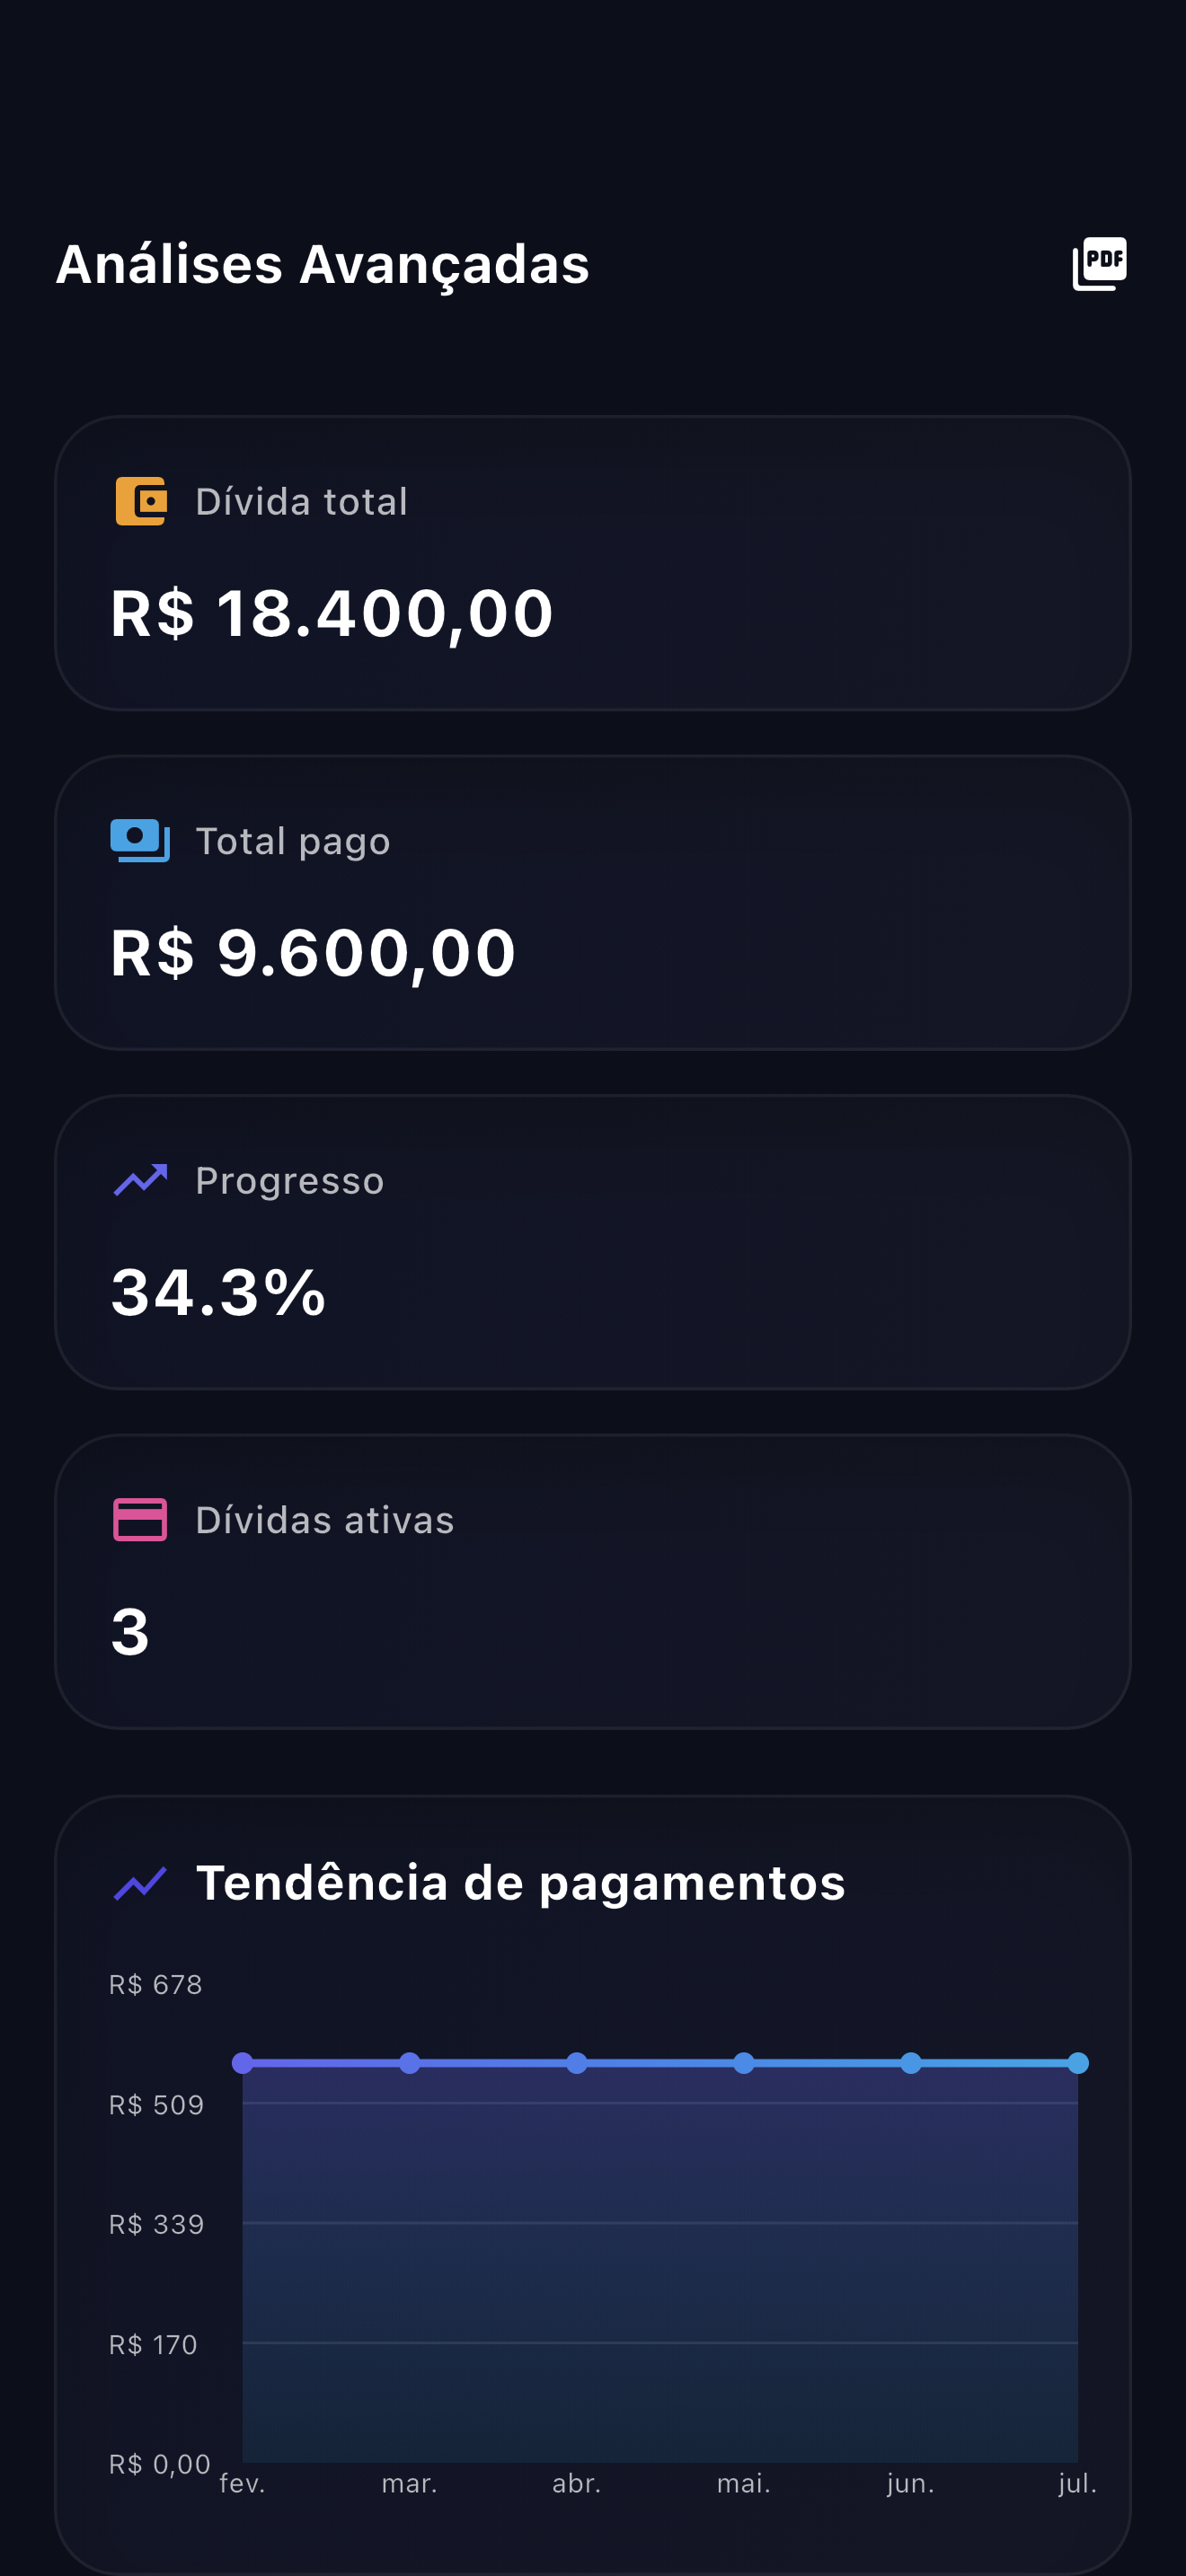
Payooo pode separar os valores inseridos de mínimo e extra em um registro de pagamento e comparar cenários de planejamento. Suas parcelas calculadas de principal e juros são estimativas, não contabilidade importada do credor. Ele não envia o pagamento nem garante economia de juros.
Download gratuito com compras opcionais no app. Consulte preços, assinaturas e condições atuais na sua loja.
Reconheça o principal que os pagamentos mínimos podem reduzir. Avalie pagamentos extras como uma escolha adicional que caiba no orçamento e meça o progresso real com registros conciliados do credor.
FAQ
Perguntas frequentes
Podem reduzir. Se o pagamento superar os juros do período e as cobranças aplicáveis, uma parte pode reduzir o principal. Novas compras ou outras movimentações ainda podem fazer o saldo total subir.
No modelo simplificado, US$ 20 cobrem os juros estimados e US$ 10 reduzem o saldo inicial. Com um pagamento total de US$ 120, a redução simulada é US$ 100. Estas não são alocações reais do emissor.
Não. Confira primeiro despesas essenciais, outros pagamentos obrigatórios, reservas e termos da conta. Um pagamento maior que cria outra necessidade de crédito pode não ser sustentável.
Não. O valor de US$ 30 é uma premissa fictícia. Seu extrato e o contrato aplicável determinam o pagamento obrigatório, que pode mudar.
