
Payooo · Guias práticos
Bola de neve versus avalanche para dívidas: exemplo calculado e limites reais
Compare bola de neve e avalanche com saldos, taxas, mínimos e orçamento de US$ 200 idênticos, com marcos da primeira quitação e total de juros simulados.
Payooo é uma ferramenta de planejamento, não aconselhamento financeiro. As projeções são estimativas.
Bola de neve direciona o dinheiro extra ao menor saldo; avalanche direciona ao saldo com maior taxa. Compare-as com o mesmo orçamento total e as mesmas premissas. Caso contrário, um resultado pode refletir o pagamento de mais dinheiro, não a estratégia em si.
- Cubra cada pagamento obrigatório simulado antes de alocar o extra.
- Mantenha constantes os saldos iniciais, as taxas e a capacidade total de pagamento.
- Compare o primeiro saldo quitado além dos juros totais.
- Confira novamente os termos das contas antes de tratar a ordem de um modelo como instrução.
O plano de ação para dívidas do CFPB descreve ambas as abordagens e suas vantagens e limitações. Uma quitação menor antecipada pode tornar o progresso visível, enquanto um alvo de maior taxa se concentra no custo. Nenhuma delas é uma recomendação pessoal, e o cálculo exemplificado abaixo não é uma comparação de ofertas de credores.
Defina dados idênticos e regras de arredondamento
Use duas dívidas fictícias em USD: A começa em US$ 400 com taxa anual de 12% e mínimo mensal fixo de US$ 25; B começa em US$ 1.000 com taxa anual de 24% e mínimo fixo de US$ 40. O orçamento total de pagamento mensal é US$ 200, deixando inicialmente US$ 135 acima dos mínimos combinados.
A cada mês, os juros são o saldo inicial multiplicado pela taxa anual em decimal e dividido por 12, arredondados para centavos por dívida. Depois, pague os mínimos presumidos e envie o restante ao alvo escolhido. Limite cada pagamento ao saldo mais juros e redirecione o dinheiro não utilizado à outra dívida no mesmo mês.
Taxas e mínimos permanecem fixos enquanto houver saldos em aberto. Não há tarifas, novas compras, mudanças promocionais nem cálculos de saldo diário. Estes são períodos de um modelo mensal simplificado, não ciclos reais de cobrança de cartão nem uma data prometida de quitação.
Exemplo: compare a alocação e os resultados
Os juros do mês 1 são US$ 4 em A e US$ 20 em B em qualquer estratégia. Bola de neve paga US$ 160 a A e US$ 40 a B, terminando em US$ 244 e US$ 980. Avalanche paga US$ 25 a A e US$ 175 a B, terminando em US$ 379 e US$ 845.
- Bola de neve quita um saldo quatro meses simulados antes.
- Avalanche gera US$ 18,26 a menos de juros simulados.
- Ambas terminam no mês 8 porque o pagamento final é menor, não porque os custos sejam idênticos.
| Resultado | Bola de neve | Avalanche |
|---|---|---|
| Alvo inicial | A: US$ 400 a 12% | B: US$ 1.000 a 24% |
| Orçamento mensal | US$ 200 | US$ 200 |
| Primeiro saldo quitado | A no mês 3 | B no mês 7 |
| Todos os saldos quitados | Mês 8 | Mês 8 |
| Juros totais simulados | US$ 115,42 | US$ 97,16 |
| Pagamentos totais simulados | US$ 1.515,42 | US$ 1.497,16 |
Interprete a diferença sem exagerá-la
Este exemplo isola a ordem. Ele não mede motivação, não prevê se alguém continuará pagando nem comprova a mesma economia para outra família. Reduzir o orçamento mensal depois de quitar a primeira dívida mudaria a comparação.
Uma diferença maior entre taxas ou saldos de tamanhos diferentes pode produzir outra diferença de custo. Não reutilize o valor de US$ 18,26 como benefício geral. A planilha complementar de um mês ajuda a inspecionar um período, mas não gera esta comparação completa de vários meses.
Reconheça quando uma simples ordenação por taxa anual é incompleta
Um prazo promocional, uma condição de juros diferidos, uma tarifa de pagamento antecipado ou uma obrigação vencida urgente pode exigir outra análise. Um saldo de 0% prestes a mudar de taxa não é adequadamente descrito apenas pela taxa de hoje. Confira o contrato e pergunte ao credor sobre termos pouco claros.
Escolha a ordem que consegue explicar, mantenha pagamentos obrigatórios e custos essenciais em vista e revise quando os dados mudarem. Uma ordem personalizada pode registrar uma restrição real, mas chamá-la de personalizada não estabelece que minimize juros nem resolva dificuldades de pagamento.
Por dentro do app
Payooo oferece bola de neve, avalanche e outras ordens manuais de planejamento. Compare cenários usando os mesmos dados e trate os resultados como estimativas. Seu modelo de dívida com taxa única não reproduz todos os cartões de taxas mistas nem regras de alocação dos credores.
Download gratuito com compras opcionais no app. Consulte preços, assinaturas e condições atuais na sua loja.
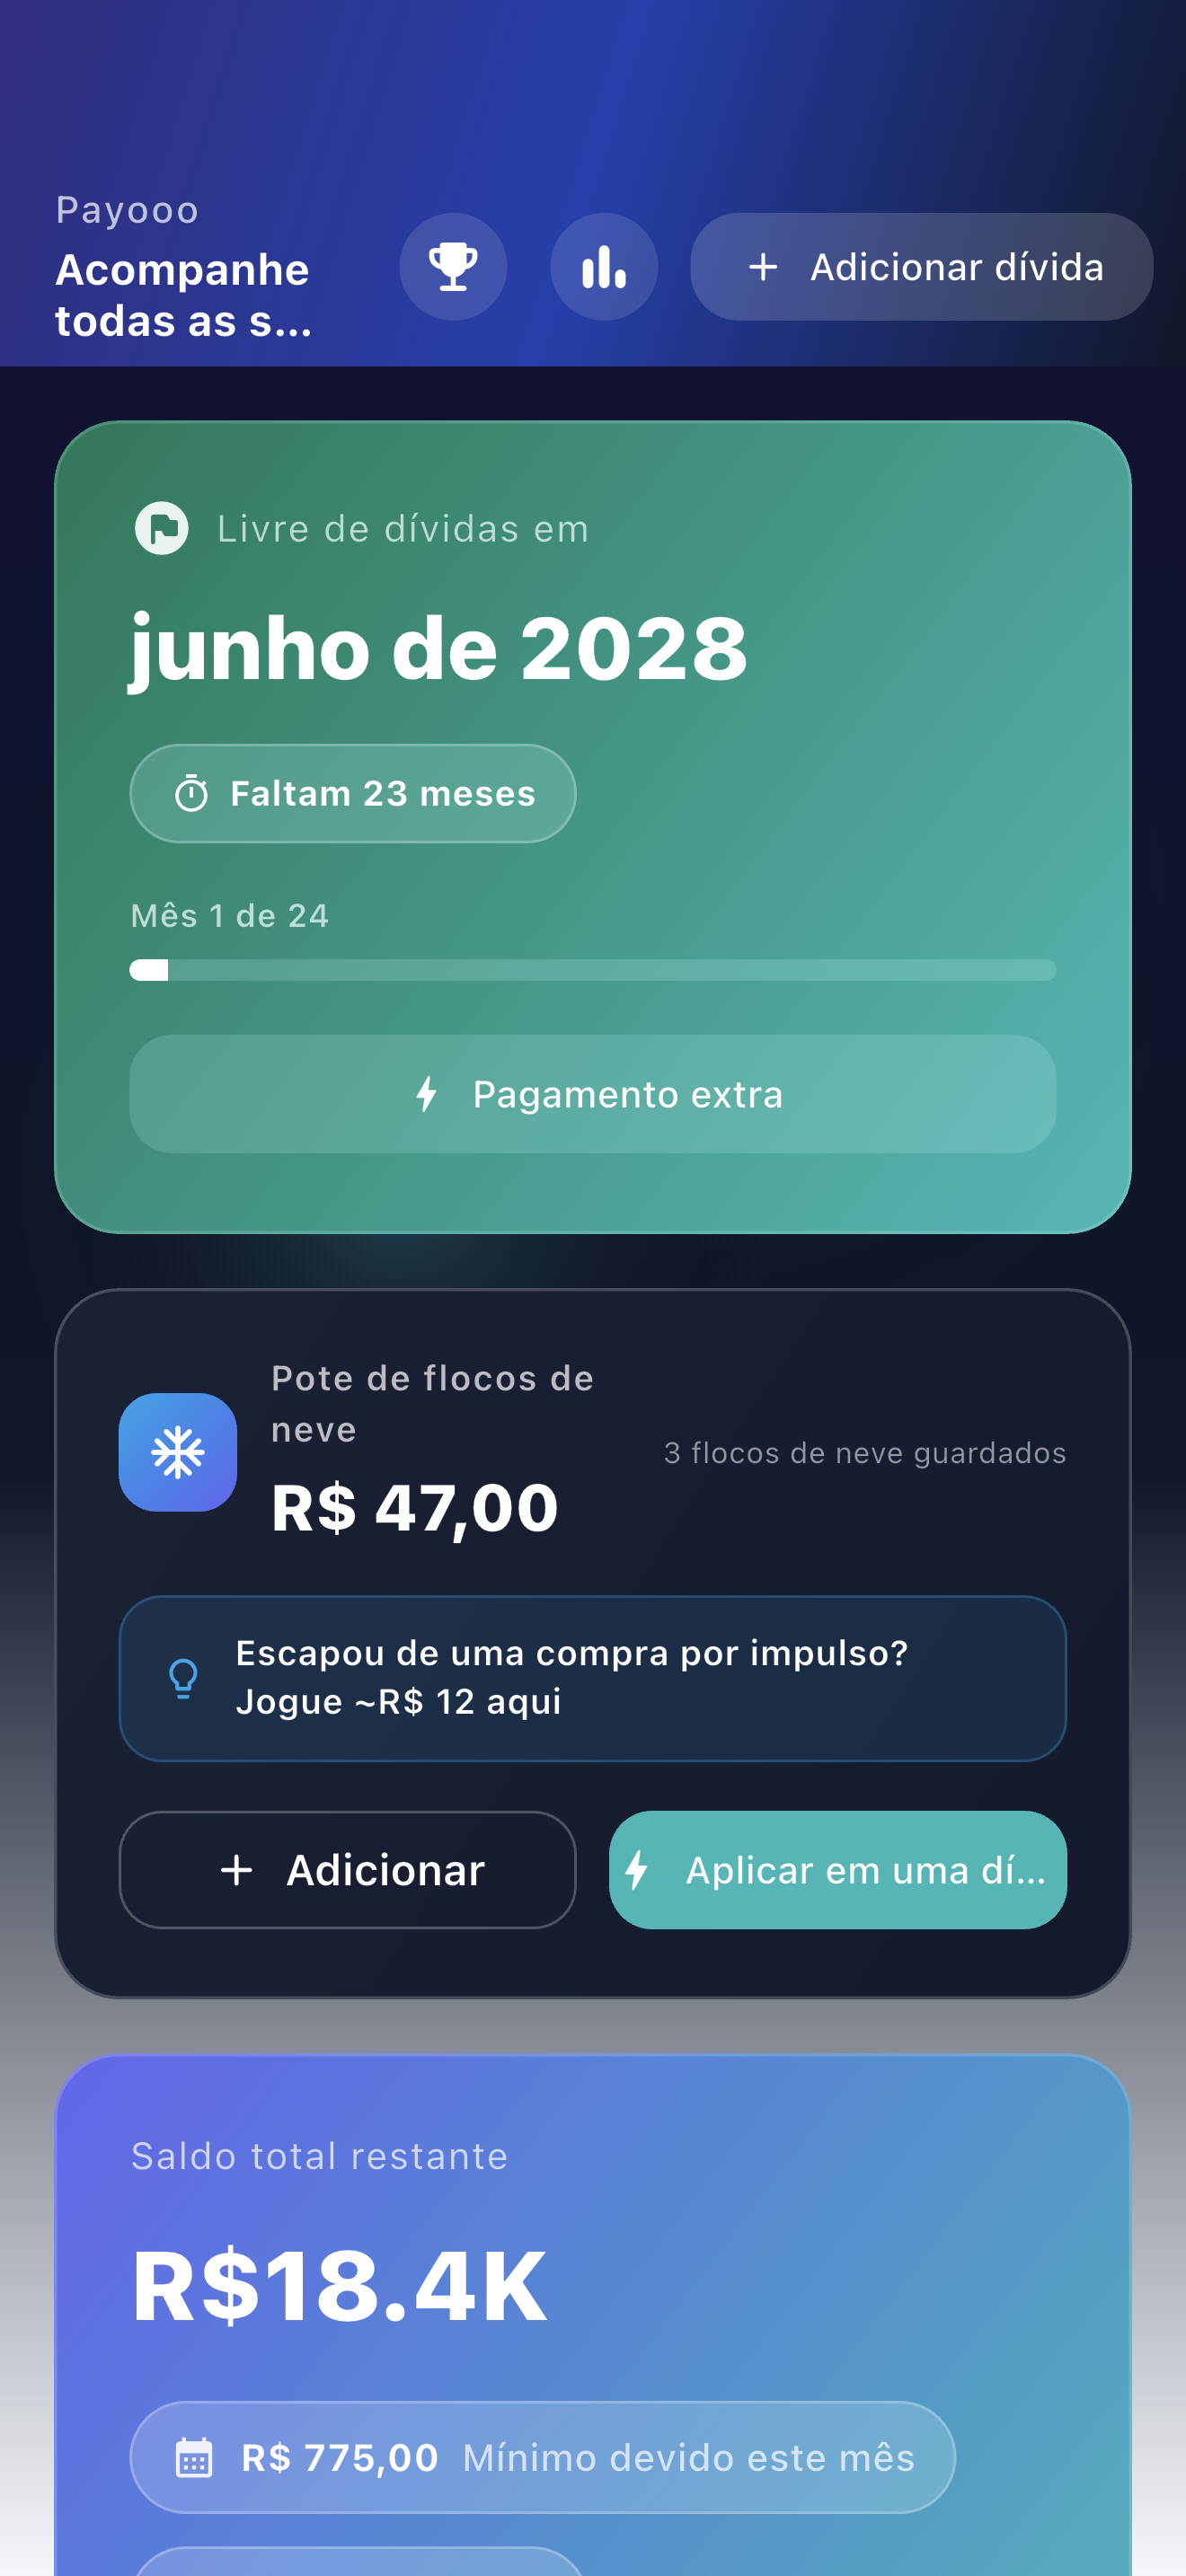
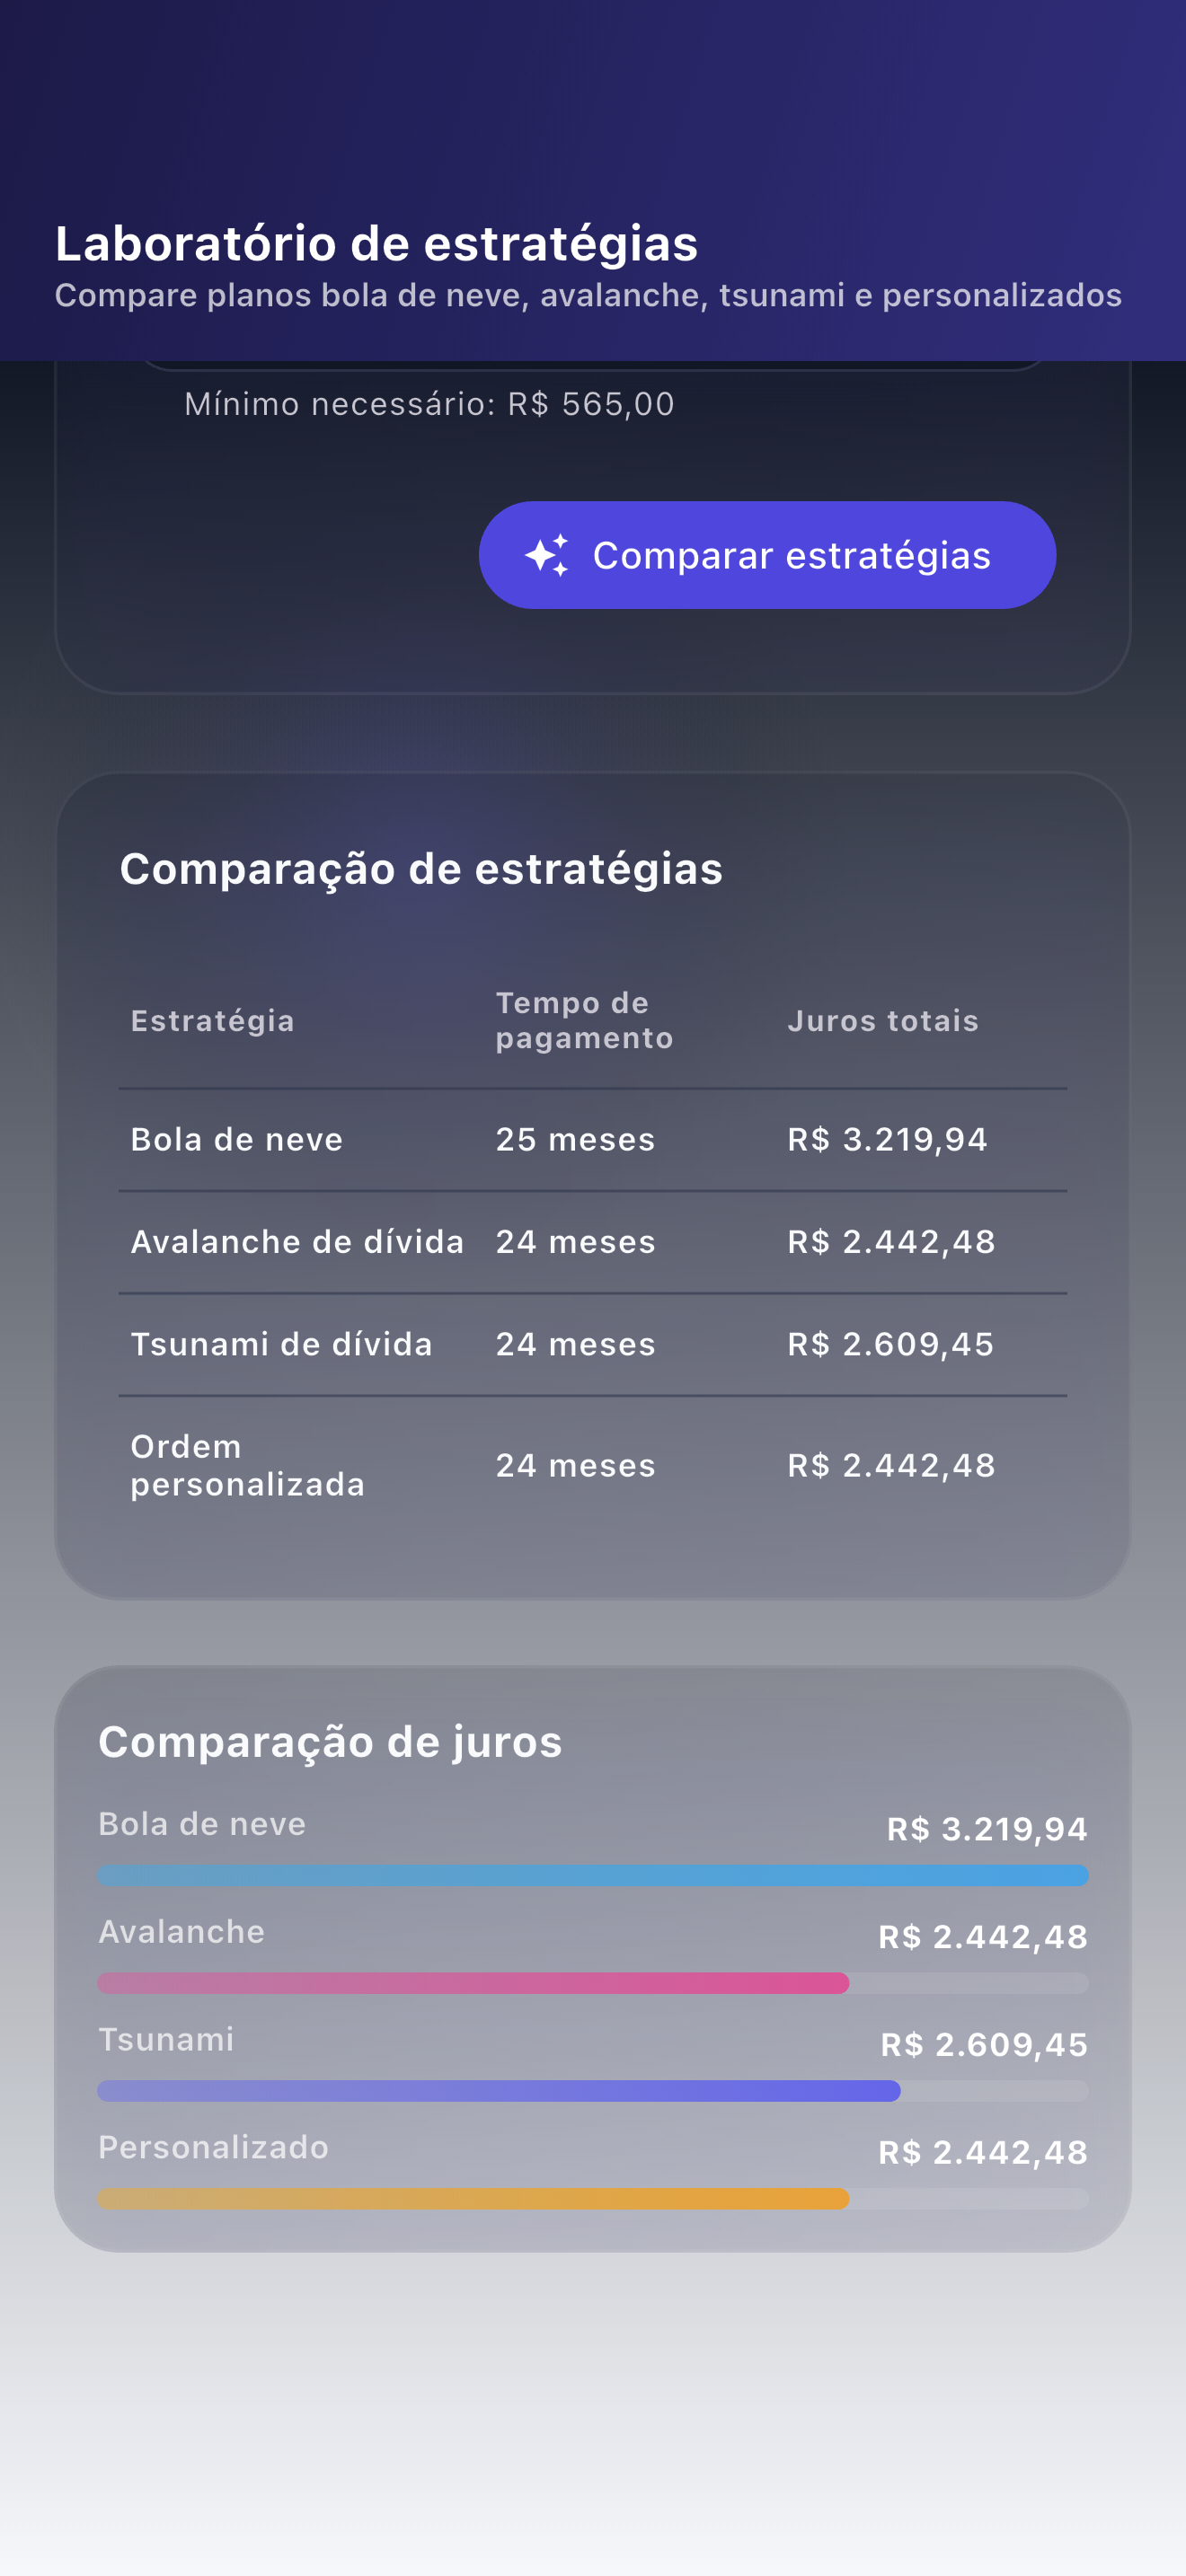
Compare o custo e o momento do progresso visível sob o mesmo orçamento. Depois, confira se seus termos reais se encaixam no modelo antes de escolher para onde vai o dinheiro extra.
FAQ
Perguntas frequentes
Depois dos pagamentos obrigatórios, bola de neve mira o menor saldo e avalanche mira a maior taxa de juros. Ambas precisam de orçamento viável e verificações específicas das contas.
Não. A abordagem de maior taxa tem uma justificativa de custo sob premissas comparáveis de taxas fixas, mas tarifas, promoções, juros diferidos, regras de alocação e pagamentos variáveis podem alterar os resultados reais.
Sim. No exemplo fictício deste artigo, ambos terminam no mês 8, mas avalanche gera US$ 18,26 a menos de juros simulados e bola de neve quita o primeiro saldo antes.
Não. São valores fixos presumidos para uma comparação controlada. Pagamentos obrigatórios reais podem mudar; use seus extratos atuais.
