
Payooo · Guide pratiche
Debiti: palla di neve o valanga? Esempio calcolato e limiti reali
Confronta palla di neve e valanga con saldi, tassi e minimi identici e un budget di $200, con prime estinzioni e interessi totali simulati.
Payooo è uno strumento di pianificazione, non una consulenza finanziaria. Le proiezioni sono stime.
Il metodo palla di neve destina l'extra al saldo più piccolo; il metodo valanga al saldo con il tasso più alto. Confrontali con lo stesso budget totale e le stesse ipotesi. Altrimenti un risultato può riflettere più denaro pagato, non la strategia stessa.
- Copri ogni pagamento obbligatorio simulato prima di attribuire l'extra.
- Mantieni costanti saldi iniziali, tassi e capacità totale di pagamento.
- Confronta il primo saldo estinto oltre agli interessi totali.
- Ricontrolla le condizioni dei conti prima di considerare l'ordine del modello un'istruzione.
Il piano d'azione sui debiti del CFPB descrive entrambi gli approcci e i relativi compromessi. Un piccolo debito estinto presto può rendere visibili i progressi, mentre un obiettivo a tasso più alto si concentra sul costo. Nessuno è una raccomandazione personale e il calcolo svolto seguente non confronta offerte dei finanziatori.
Imposta dati identici e regole di arrotondamento
Usa due debiti fittizi in USD: A parte da $400 con APR del 12% e minimo mensile fisso di $25; B parte da $1.000 con APR del 24% e minimo fisso di $40. Il budget mensile totale dei pagamenti è $200, lasciando inizialmente $135 oltre i minimi combinati.
Per ogni mese, gli interessi sono il saldo iniziale moltiplicato per l'APR decimale e diviso per 12, arrotondato ai centesimi per debito. Poi paga i minimi ipotizzati e invia il residuo all'obiettivo scelto. Limita ogni pagamento a saldo più interessi e reindirizza il denaro inutilizzato all'altro debito nello stesso mese.
Tassi e minimi restano fissi finché esistono saldi residui. Non ci sono commissioni, nuovi acquisti, cambiamenti promozionali o calcoli sui saldi giornalieri. Sono periodi mensili semplificati del modello, non cicli reali di fatturazione delle carte o una data di estinzione promessa.
Esempio: confronta attribuzione e risultati
Gli interessi del mese 1 sono $4 su A e $20 su B per entrambe le strategie. Il metodo palla di neve paga $160 ad A e $40 a B, terminando a $244 e $980. Il metodo valanga paga $25 ad A e $175 a B, terminando a $379 e $845.
- Il metodo palla di neve estingue un saldo quattro mesi simulati prima.
- Il metodo valanga comporta $18,26 in meno di interessi simulati.
- Entrambi finiscono nel mese 8 perché l'ultimo pagamento è più piccolo, non perché i costi siano identici.
| Risultato | Palla di neve | Valanga |
|---|---|---|
| Obiettivo iniziale | A: $400 al 12% | B: $1.000 al 24% |
| Budget mensile | $200 | $200 |
| Primo saldo estinto | A nel mese 3 | B nel mese 7 |
| Tutti i saldi estinti | Mese 8 | Mese 8 |
| Interessi totali simulati | $115,42 | $97,16 |
| Pagamenti totali simulati | $1.515,42 | $1.497,16 |
Interpreta la differenza senza esagerarla
Questo esempio isola l'ordine. Non misura la motivazione, non prevede se una persona continuerà a pagare e non dimostra lo stesso risparmio per un'altra famiglia. Ridurre il budget mensile dopo aver estinto il primo debito cambierebbe il confronto.
Una differenza maggiore tra i tassi o saldi di dimensioni diverse possono produrre una differenza di costo diversa. Non riutilizzare $18,26 come beneficio generale. Il foglio complementare di un mese aiuta a esaminare un periodo ma non genera questo confronto completo di più mesi.
Riconosci quando un normale ordinamento per APR è incompleto
Una scadenza promozionale, una condizione di interessi differiti, un costo di rimborso anticipato o un obbligo scaduto urgente possono richiedere un'analisi diversa. Un saldo allo 0% che sta per cambiare tasso non è descritto adeguatamente dal solo tasso odierno. Controlla l'accordo e chiedi al creditore delle condizioni poco chiare.
Scegli l'ordine che sai spiegare, mantieni visibili pagamenti obbligatori e spese essenziali e rivedi quando cambiano i dati. Un ordine personalizzato può registrare un vincolo reale, ma chiamarlo personalizzato non dimostra che minimizzi gli interessi o risolva le difficoltà di pagamento.
Dentro l’app
Payooo supporta i metodi palla di neve, valanga e altri ordini manuali di pianificazione. Confronta scenari con gli stessi dati e considera i risultati stime. Il modello dei debiti a tasso unico non riproduce ogni carta a tassi misti o regola di attribuzione del creditore.
Download gratuito con acquisti in-app facoltativi. Consulta prezzi, abbonamenti e condizioni attuali nello store.
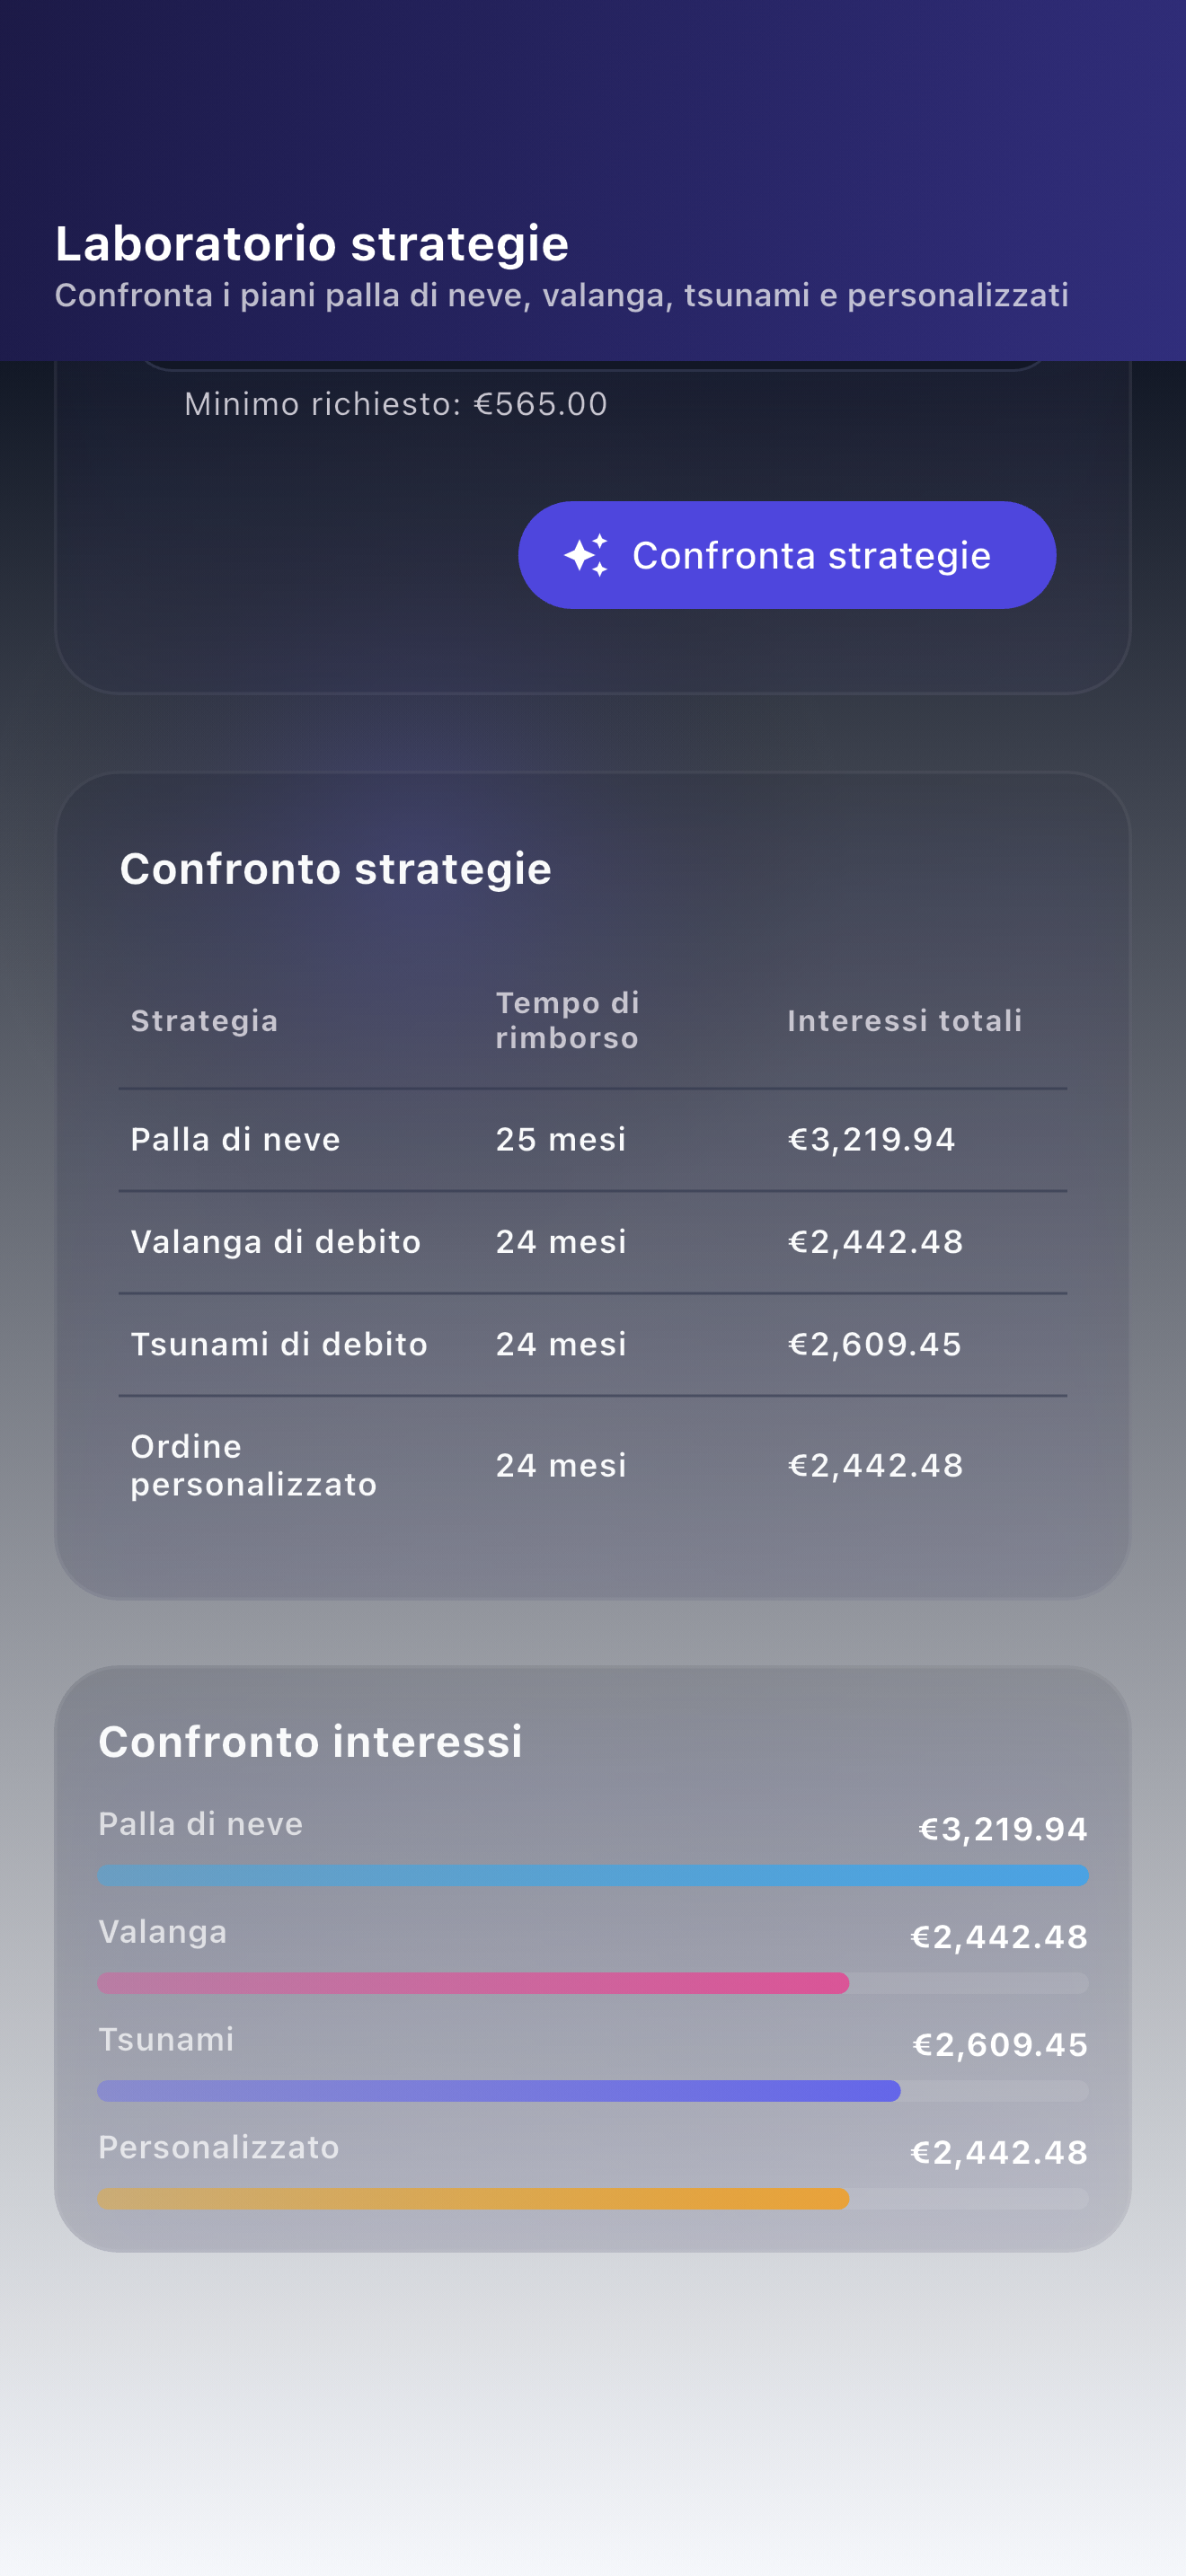
Confronta costo e tempi dei progressi visibili con lo stesso budget. Poi controlla se le tue condizioni effettive corrispondano al modello prima di scegliere dove destinare il denaro extra.
FAQ
Domande frequenti
Dopo i pagamenti obbligatori, il metodo palla di neve punta al saldo più piccolo e il metodo valanga al tasso d'interesse più alto. Entrambi richiedono un budget fattibile e controlli specifici dei conti.
No. L'approccio del tasso più alto ha una logica di costo con ipotesi comparabili a tasso fisso, ma commissioni, promozioni, interessi differiti, regole di attribuzione e pagamenti variabili possono cambiare gli esiti reali.
Sì. Nell'esempio fittizio di questo articolo entrambi finiscono nel mese 8, ma il metodo valanga comporta $18,26 in meno di interessi simulati e il metodo palla di neve estingue prima il primo saldo.
No. Sono importi fissi ipotizzati per un confronto controllato. I pagamenti obbligatori reali possono cambiare; usa i rendiconti attuali.
