
Payooo · Guide pratiche
Modello di foglio di calcolo per i debiti: stime di un mese sul sito e in CSV
Usa 24 nel campo APR del sito e 0.24 nel CSV esportato per stimare un mese, con minimo più extra, interessi arrotondati e pagamento limitato al dovuto.
Payooo è uno strumento di pianificazione, non una consulenza finanziaria. Le proiezioni sono stime.
Questo foglio per il rimborso dei debiti stima un mese, non un piano completo di estinzione. Inserisci 24 per un APR del 24% sul sito; il CSV esportato memorizza quel tasso come 0.24 in C2. Saldo iniziale e minimo più extra determinano interessi stimati, pagamento limitato al dovuto e saldo finale.
- Campo APR del sito: inserisci 24 per il 24%. Cella del tasso annuo C2 del CSV esportato: usa 0.24. Usa 0 per un tasso zero noto in entrambi i formati.
- Usa importi non negativi in un'unica valuta e centesimi dove applicabili.
- Pagamento previsto significa minimo più extra facoltativo, non un trasferimento confermato.
- Confronta separatamente il rendiconto successivo; non sovrascriverlo con la stima.
Percentuali del sito e frazioni del CSV esprimono lo stesso tasso annuo in formati diversi. Il modello semplificato presume un tasso invariato e un pagamento dopo gli interessi simulati di un mese. Esclude commissioni, nuovi acquisti, variazioni di tasso e saldi giornalieri. Non è un conto del finanziatore, un conteggio estintivo o una previsione della data finale di rimborso.
Inserisci i dati e preservane il significato
Usa il saldo iniziale del periodo che vuoi stimare. Prendi il pagamento obbligatorio dal rendiconto attuale del creditore e scegli un extra facoltativo dal tuo budget. La loro somma è il pagamento previsto usato dal modello; il foglio non calcola ciò che il finanziatore richiede.
Mantieni etichetta del conto, scadenza e priorità di rimborso come contesto organizzativo. Priorità significa l'ordine degli obiettivi che hai scelto, non il metodo di pagamento. Bonifico bancario o portale dell'emittente della carta appartengono a una nota diversa. Non mescolare valute e non sostituire un tasso sconosciuto con zero.
Segui le formule nell'ordine
Il CSV stima gli interessi come ROUND(saldo iniziale * APR frazionario / 12, 2), usando 0.24 per l'inserimento del 24% sul sito. Imposta il pagamento previsto come minimo più extra. Il pagamento simulato è MIN(pagamento previsto, saldo iniziale + interessi stimati). È un importo calcolato, non una transazione reale.
Il saldo finale è MAX(0, saldo iniziale + interessi stimati - pagamento simulato). Limita il pagamento prima di calcolare il saldo finale, affinché un piano sovradimensionato non implichi un pagamento eccessivo. Usa i riferimenti di cella del CSV per esaminare le formule; i nomi qui spiegano la logica.
Esempio: $1.000 con APR del 24%
Questi casi fittizi in USD usano $100 di minimo più $20 extra per un totale previsto di $120, corrispondente all'esempio predefinito del sito e del CSV. Con APR 24 sul sito, esportato come 0.24, $1.000 * 0.24 / 12 dà $20 di interessi, poi $1.000 + $20 - $120 = $900. Le righe aggiuntive verificano gli interessi zero e il limite del pagamento.
| Iniziale USD | Frazione APR CSV | Previsto USD | Interessi USD | Pagamento simulato USD | Finale USD |
|---|---|---|---|---|---|
| 1.000,00 | 0.24 | 120,00 | 20,00 | 120,00 | 900,00 |
| 1.000,00 | 0 | 120,00 | 0,00 | 120,00 | 880,00 |
| 50,00 | 0.24 | 120,00 | 1,00 | 51,00 | 0,00 |
Controlla l'importazione e riconosci i limiti reali
Dopo aver aperto il CSV, controlla che C2 contenga la frazione 0.24, non l'inserimento percentuale 24 del sito, e che la riga predefinita dia $20 di interessi e $900 di saldo finale. Controlla separatori decimali locali e gestione delle formule; formule importate come testo o che mostrano errori non sono risultati calcolati utilizzabili.
I fogli di calcolo possono creare grafici, formattazione condizionale e modelli di rimborso sofisticati; queste funzioni richiedono configurazione e non sono incluse in questo CSV minimo. Un piano completo richiederebbe logica aggiuntiva per saldi, minimi, tassi e attribuzioni che cambiano. Il CFPB spiega perché i calcoli giornalieri degli interessi della carta possono differire dall'APR diviso per 12.
Dentro l’app
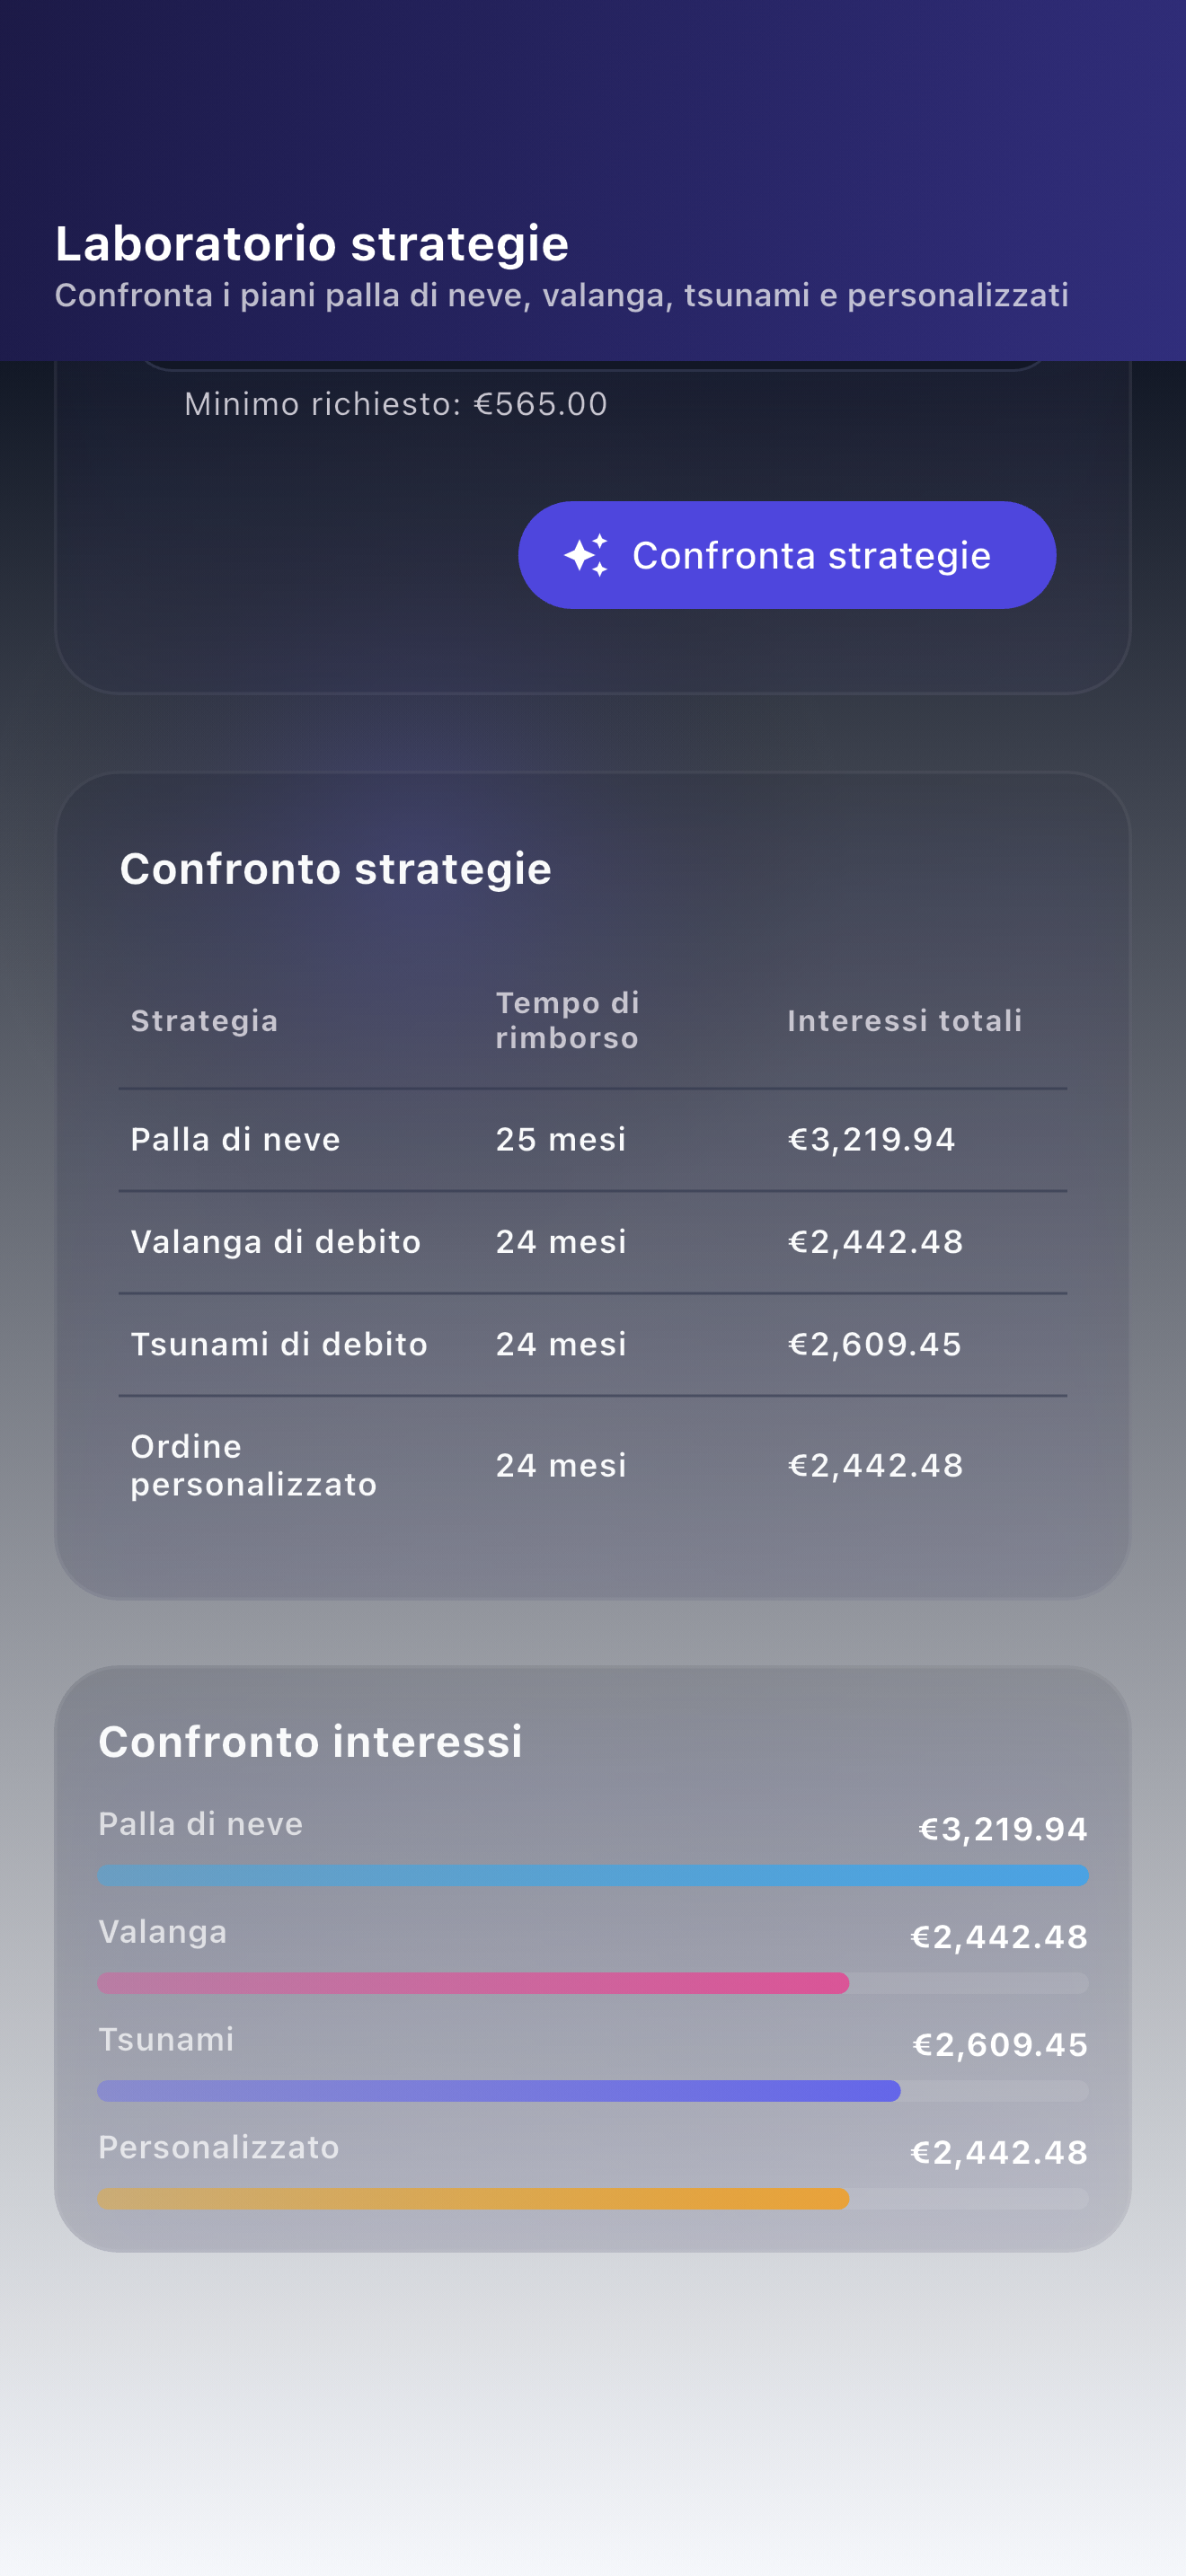
Payooo offre monitoraggio manuale dei debiti e scenari stimati di rimborso quando ti è adatto lavorare sul telefono. Richiede anch'esso dati attuali e non riproduce ogni regola del creditore. Sceglilo per la comodità del metodo, non perché i fogli di calcolo non possano calcolare o visualizzare i debiti.
Download gratuito con acquisti in-app facoltativi. Consulta prezzi, abbonamenti e condizioni attuali nello store.
Usa questo foglio per esaminare un periodo trasparente. Usa i registri del creditore per stabilire gli importi effettivamente dovuti e la guida correlata alle strategie per comprendere l'ordine dei pagamenti senza confondere il CSV con un piano completo.
FAQ
Domande frequenti
Un mese semplificato: interessi stimati, pagamento simulato limitato a saldo più interessi e saldo finale. Non calcola un piano completo di rimborso e non prevede una data di estinzione.
Inserisci 24 nel campo percentuale APR del sito. Il CSV esportato memorizza la frazione equivalente 0.24 nella cella del tasso annuo C2. Quando modifichi quella cella CSV, usa 0.24, non 24, e controlla come il foglio di calcolo importa e visualizza il valore.
Sì. Con un tasso annuo esplicitamente pari a zero, gli interessi simulati sono zero e il pagamento limitato al dovuto riduce direttamente il saldo iniziale. Zero è un tasso noto, non un sostituto di un APR sconosciuto.
Molte carte usano saldi giornalieri e regole specifiche del conto. Il foglio esclude tempistica giornaliera, commissioni, nuovi acquisti e variazioni di tasso, quindi non ricostruisce la fatturazione del finanziatore.
