
Payooo · 실용 가이드
스노볼과 애벌랜치 상환: 계산 예시와 실제 한계
동일한 잔액·금리·최소액·$200 예산으로 스노볼과 애벌랜치를 비교하고 첫 완납 시점과 모델 총이자를 살펴봅니다.
Payooo는 계획 도구이며 금융 조언이 아닙니다. 예상 결과는 추정치입니다.
스노볼은 가장 작은 잔액에, 애벌랜치는 최고 금리 잔액에 추가액을 보냅니다. 같은 총예산과 가정으로 비교하세요. 그렇지 않으면 결과는 전략이 아니라 더 많이 낸 돈을 반영할 수 있습니다.
- 추가액 배분 전에 각 모델 필수액을 충당하세요.
- 시작 잔액·금리·총 납부 여력을 일정하게 두세요.
- 첫 잔액 완납과 총이자를 함께 비교하세요.
- 모델 순서를 지침으로 삼기 전에 계좌 조건을 확인하세요.
CFPB 부채 실행 계획은 두 접근과 장단점을 설명합니다. 작은 부채의 빠른 완납은 진행을 눈에 보이게 하고 높은 금리 대상은 비용에 집중합니다. 어느 쪽도 개인 권고가 아니며 아래 계산은 대출 제안 비교가 아닙니다.
동일한 입력과 반올림 규칙을 정하세요
가상 미국 달러 부채 두 개를 씁니다. A는 시작 $400, 연이율 12%, 고정 월 최소 $25이고 B는 $1,000, 24%, $40입니다. 총 월 납부 예산은 $200이며 처음에는 최소액 합계보다 $135 많습니다.
매월 이자는 시작 잔액×소수 연이율÷12로 부채별 센트 반올림합니다. 가정 최소액을 낸 뒤 나머지를 선택 대상에 보냅니다. 각 납부는 잔액+이자로 제한하고 남는 돈은 같은 달 다른 부채에 보냅니다.
잔액이 남은 동안 금리·최소액은 고정입니다. 수수료, 신규 구매, 우대 변화, 일별 잔액 계산은 없습니다. 단순 월간 모델 기간이며 실제 카드 청구 주기나 약속된 완납일이 아닙니다.
예시: 배분과 결과 비교
1개월 차 이자는 어느 전략이든 A $4, B $20입니다. 스노볼은 A에 $160, B에 $40을 내어 $244와 $980이 남습니다. 애벌랜치는 A $25, B $175를 내어 $379와 $845가 남습니다.
- 스노볼은 한 잔액을 모델상 4개월 먼저 없앱니다.
- 애벌랜치는 모델 이자가 $18.26 적습니다.
- 둘 다 8개월 차에 끝나는 것은 비용이 같아서가 아니라 마지막 납부가 더 작기 때문입니다.
| 결과 | 스노볼 | 애벌랜치 |
|---|---|---|
| 첫 대상 | A: $400, 12% | B: $1,000, 24% |
| 월 예산 | $200 | $200 |
| 첫 잔액 완납 | 3개월 차 A | 7개월 차 B |
| 전체 잔액 완납 | 8개월 차 | 8개월 차 |
| 모델 총이자 | $115.42 | $97.16 |
| 모델 총납부 | $1,515.42 | $1,497.16 |
차이를 과장하지 않고 해석하세요
예시는 순서만 분리합니다. 동기를 측정하거나 지속 납부를 예측하거나 다른 가계에도 같은 절약을 입증하지 않습니다. 첫 부채 완납 후 월 예산을 줄이면 비교가 달라집니다.
금리 격차나 잔액 크기가 달라지면 비용 차이도 달라질 수 있습니다. $18.26을 일반적 이익으로 재사용하지 마세요. 함께 제공하는 한 달 작업표는 한 기간 검토용이며 이 여러 달 전체 비교를 만들지 않습니다.
단순 연이율 정렬이 불완전한 경우를 알아두세요
우대 기한, 이자 유예 조건, 조기 상환 수수료, 긴급 연체 의무는 다른 분석이 필요할 수 있습니다. 곧 금리가 바뀔 0% 잔액은 오늘 금리만으로 충분히 설명되지 않습니다. 약정을 확인하고 불명확한 조건은 채권자에게 물어보세요.
설명할 수 있는 순서를 고르고 필수 납부·생활비를 유지하며 입력이 바뀌면 검토하세요. 맞춤 순서는 실제 제약을 기록할 수 있지만 맞춤이라고 해서 이자를 최소화하거나 납부 어려움을 해결하는 것은 아닙니다.
앱 화면
Payooo는 스노볼, 애벌랜치, 다른 수동 계획 순서를 지원합니다. 같은 입력으로 시나리오를 비교하고 출력은 추정으로 취급하세요. 단일 금리 모델이 모든 혼합 금리 카드나 채권자 배분 규칙을 재현하지는 않습니다.
무료 다운로드 및 선택적 앱 내 구매. 최신 가격, 구독 및 조건은 스토어에서 확인하세요.
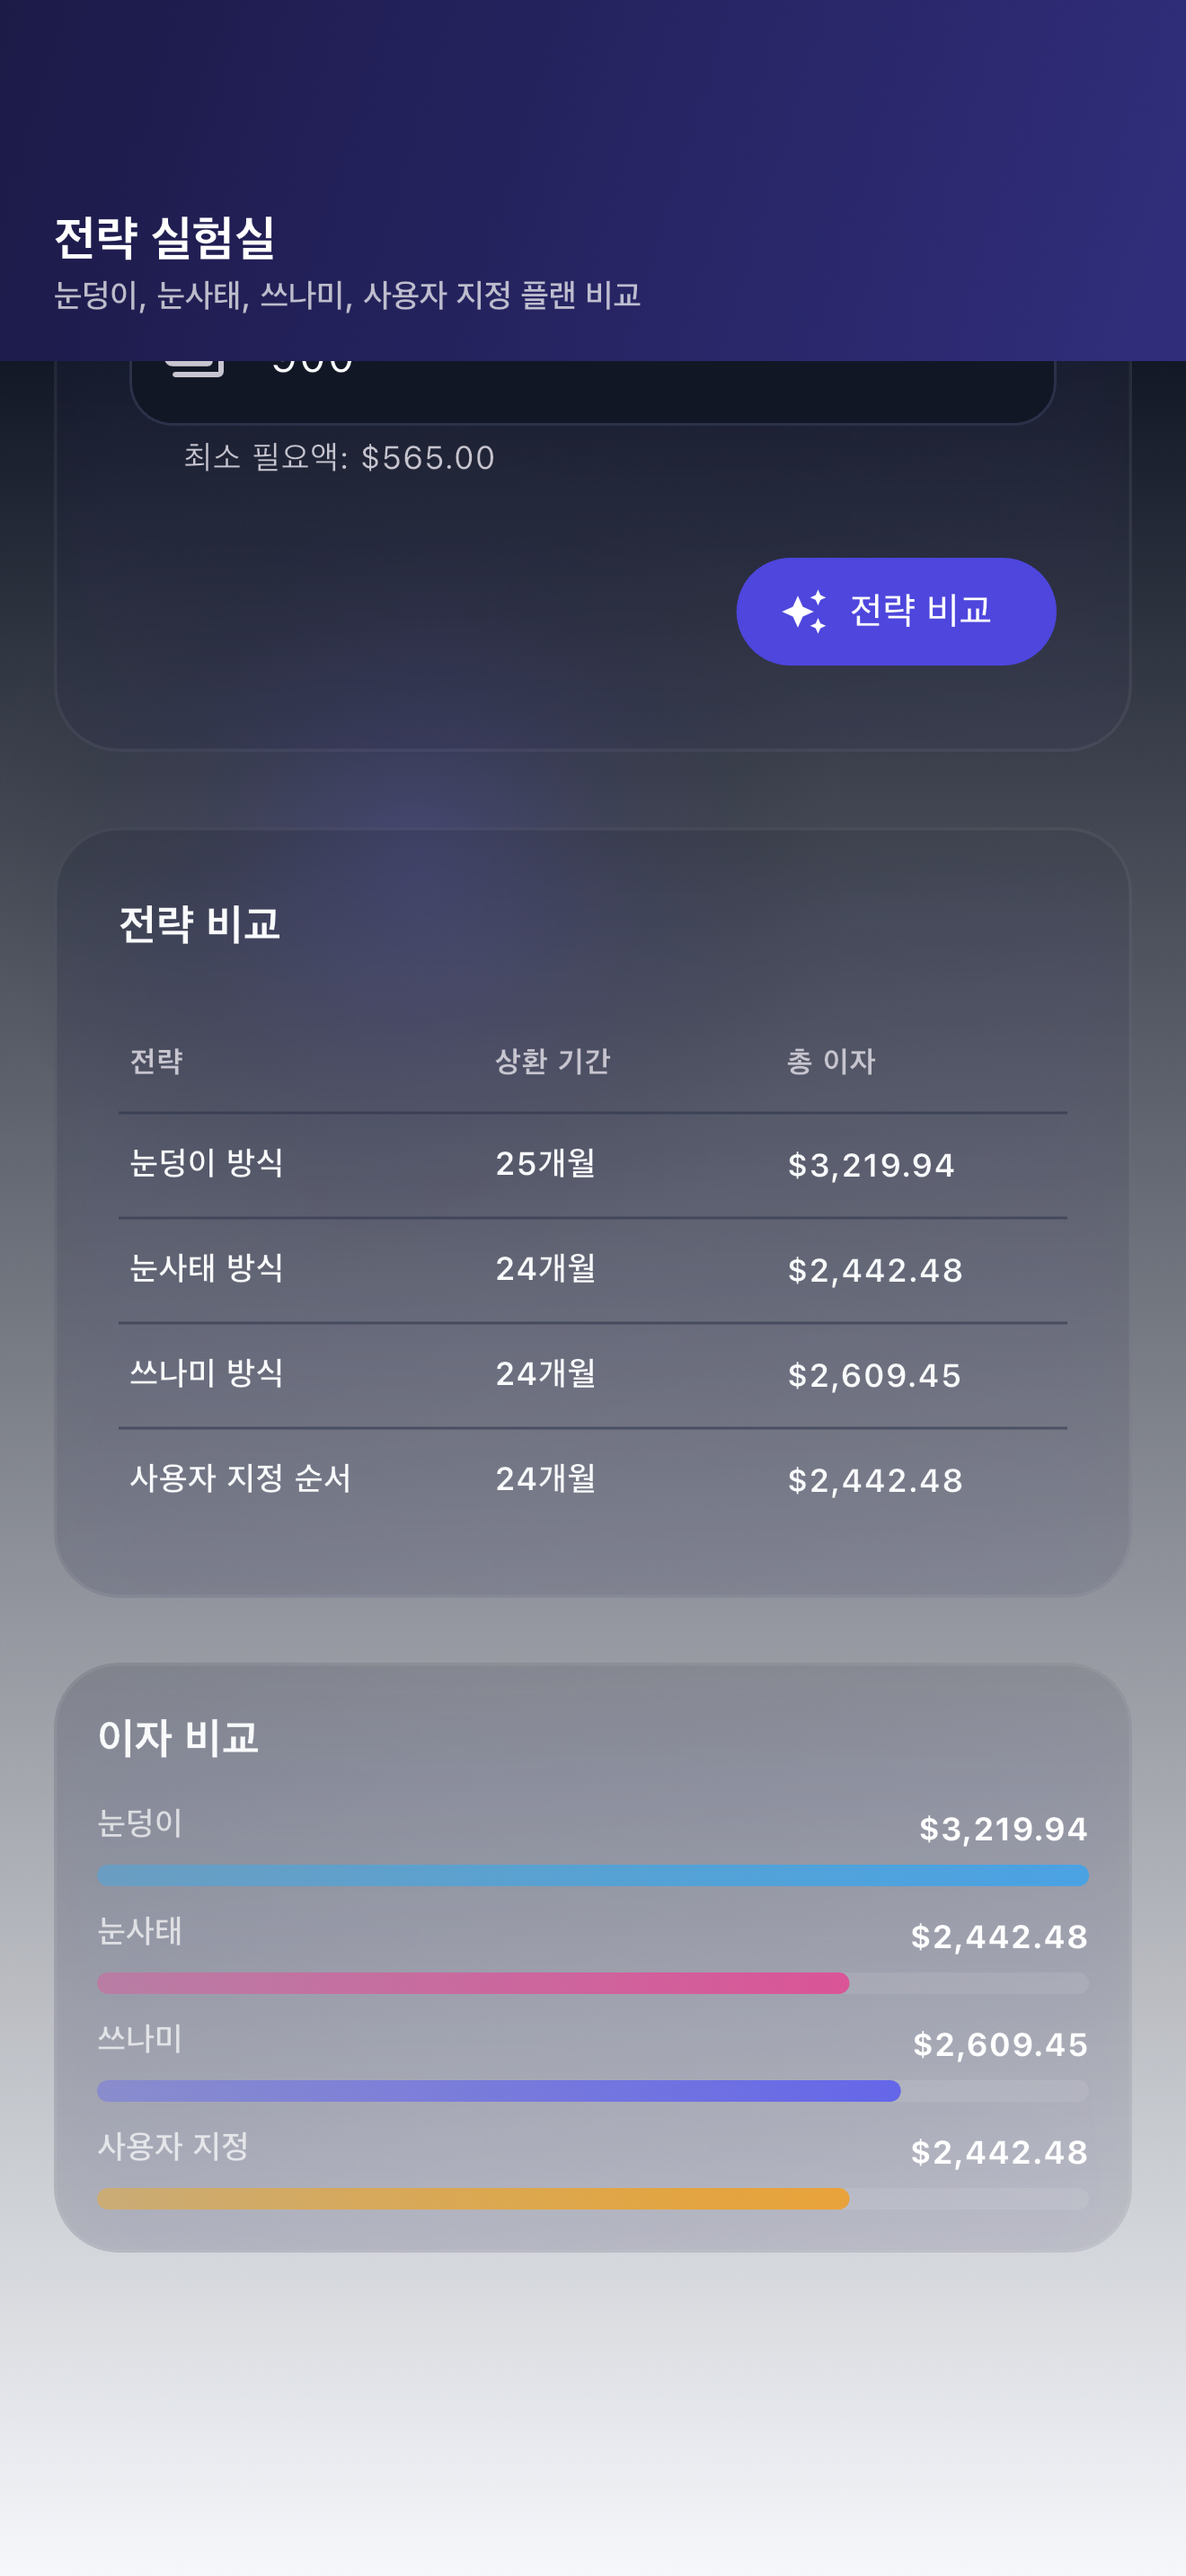
같은 예산으로 비용과 눈에 보이는 진행 시점을 비교하세요. 추가액 목적지를 고르기 전에 실제 조건이 모델에 맞는지 확인하세요.
FAQ
자주 묻는 질문
필수 납부 후 스노볼은 최소 잔액, 애벌랜치는 최고 금리를 목표로 합니다. 둘 다 가능한 예산과 계좌별 점검이 필요합니다.
아니요. 비교 가능한 고정금리 가정에서는 최고 금리 접근에 비용상 이유가 있지만 수수료·우대·이자 유예·배분 규칙·납부 변화로 실제 결과가 달라집니다.
네. 본문 가상 예시에서는 모두 8개월 차에 끝나지만 애벌랜치 모델 이자가 $18.26 적고 스노볼은 첫 잔액을 더 빨리 없앱니다.
아니요. 통제된 비교용 고정 가정액입니다. 실제 필수액은 바뀔 수 있으니 현재 명세서를 쓰세요.
