
Payooo · Guides pratiques
Modèle de tableur de remboursement : estimations d’un mois sur le site et en CSV
Utilisez 24 dans le champ APR du site et 0.24 dans le CSV exporté pour estimer un mois, avec minimum plus supplément, intérêts arrondis et paiement plafonné.
Payooo est un outil de planification, pas un conseil financier. Les projections sont des estimations.
Cette fiche de remboursement estime un mois, pas un échéancier complet. Saisissez 24 pour un taux APR de 24 % sur le site ; le CSV exporté stocke ce taux comme 0.24 dans C2. Le solde initial et le minimum plus supplément déterminent les intérêts estimés, le paiement plafonné et le solde final.
- Champ APR du site : saisissez 24 pour 24 %. Cellule de taux annuel C2 du CSV exporté : utilisez 0.24. Utilisez 0 pour un taux nul connu dans les deux formats.
- Utilisez des montants non négatifs dans une seule devise, avec des centimes si applicable.
- Paiement prévu signifie minimum plus supplément facultatif, pas virement confirmé.
- Comparez séparément le prochain relevé ; ne le remplacez pas par l’estimation.
Les pourcentages du site et les fractions du CSV expriment le même taux annuel dans des formats différents. Le modèle simplifié suppose un taux inchangé et un paiement après un mois d’intérêts modélisés. Il exclut frais, nouveaux achats, variations de taux et soldes quotidiens. Ce n’est ni une facture du prêteur, ni un décompte de remboursement, ni une prédiction de date finale.
Saisissez les données en conservant leur sens
Utilisez le solde initial de la période à estimer. Prenez le paiement exigé dans le relevé actuel du créancier et choisissez un supplément facultatif dans votre budget. Leur somme est le paiement prévu utilisé par le modèle ; la fiche ne calcule pas ce que le prêteur exige.
Gardez le libellé du compte, l’échéance et la priorité de remboursement comme contexte d’organisation. Priorité signifie l’ordre des cibles choisi, pas le mode de paiement. Virement bancaire ou portail de l’émetteur de carte appartient à une autre note. Ne mélangez pas les devises et ne remplacez pas un taux inconnu par zéro.
Suivez les formules dans l’ordre
Le CSV estime les intérêts par ROUND(solde initial * APR fractionnaire / 12, 2), avec 0.24 pour la saisie de 24 % du site. Fixez le paiement prévu au minimum plus le supplément. Le paiement modélisé est MIN(paiement prévu, solde initial + intérêts estimés). C’est un montant calculé, pas une véritable opération.
Le solde final est MAX(0, solde initial + intérêts estimés - paiement modélisé). Plafonnez le paiement avant de calculer le solde final pour qu’une prévision excessive n’implique pas un trop-payé. Utilisez les références de cellules du CSV pour inspecter les formules ; les noms donnés ici expliquent la logique.
Exemple : 1 000 $ à 24 % APR
Ces cas fictifs en USD utilisent un minimum de 100 $ plus un supplément de 20 $, soit un total prévu de 120 $, comme l’exemple par défaut du site et du CSV. Avec un taux APR de 24 sur le site, exporté comme 0.24, 1 000 $ * 0.24 / 12 donne 20 $ d’intérêts, puis 1 000 $ + 20 $ - 120 $ = 900 $. Des lignes supplémentaires vérifient l’intérêt nul et le plafond de paiement.
| Solde initial USD | Fraction APR du CSV | Prévu USD | Intérêts USD | Paiement modélisé USD | Solde final USD |
|---|---|---|---|---|---|
| 1 000,00 | 0.24 | 120,00 | 20,00 | 120,00 | 900,00 |
| 1 000,00 | 0 | 120,00 | 0,00 | 120,00 | 880,00 |
| 50,00 | 0.24 | 120,00 | 1,00 | 51,00 | 0,00 |
Vérifiez l’import et reconnaissez les limites réelles
Après ouverture du CSV, vérifiez que C2 contient la fraction 0.24, plutôt que la saisie en pourcentage 24 du site, et que la ligne par défaut donne 20 $ d’intérêts et 900 $ de solde final. Vérifiez les séparateurs décimaux de la langue et le traitement des formules ; des formules importées comme texte ou affichant des erreurs ne sont pas des résultats calculés utilisables.
Les tableurs peuvent créer des graphiques, de la mise en forme conditionnelle et des modèles de remboursement élaborés ; ces fonctions nécessitent une configuration et ne sont pas incluses dans ce CSV minimal. Un échéancier complet demanderait une logique supplémentaire pour les soldes, minimums, taux et affectations variables. Le CFPB explique pourquoi les intérêts quotidiens des cartes peuvent différer du taux APR divisé par 12.
Dans l’application
Payooo propose un suivi manuel des dettes et des scénarios estimés de remboursement lorsqu’une démarche sur téléphone vous convient. Il nécessite aussi des données actuelles et ne reproduit pas toutes les règles des créanciers. Choisissez-le pour la commodité d’utilisation, pas parce que les tableurs seraient incapables de calculer ou de visualiser les dettes.
Téléchargement gratuit avec achats intégrés facultatifs. Consultez les prix, abonnements et conditions dans votre boutique.
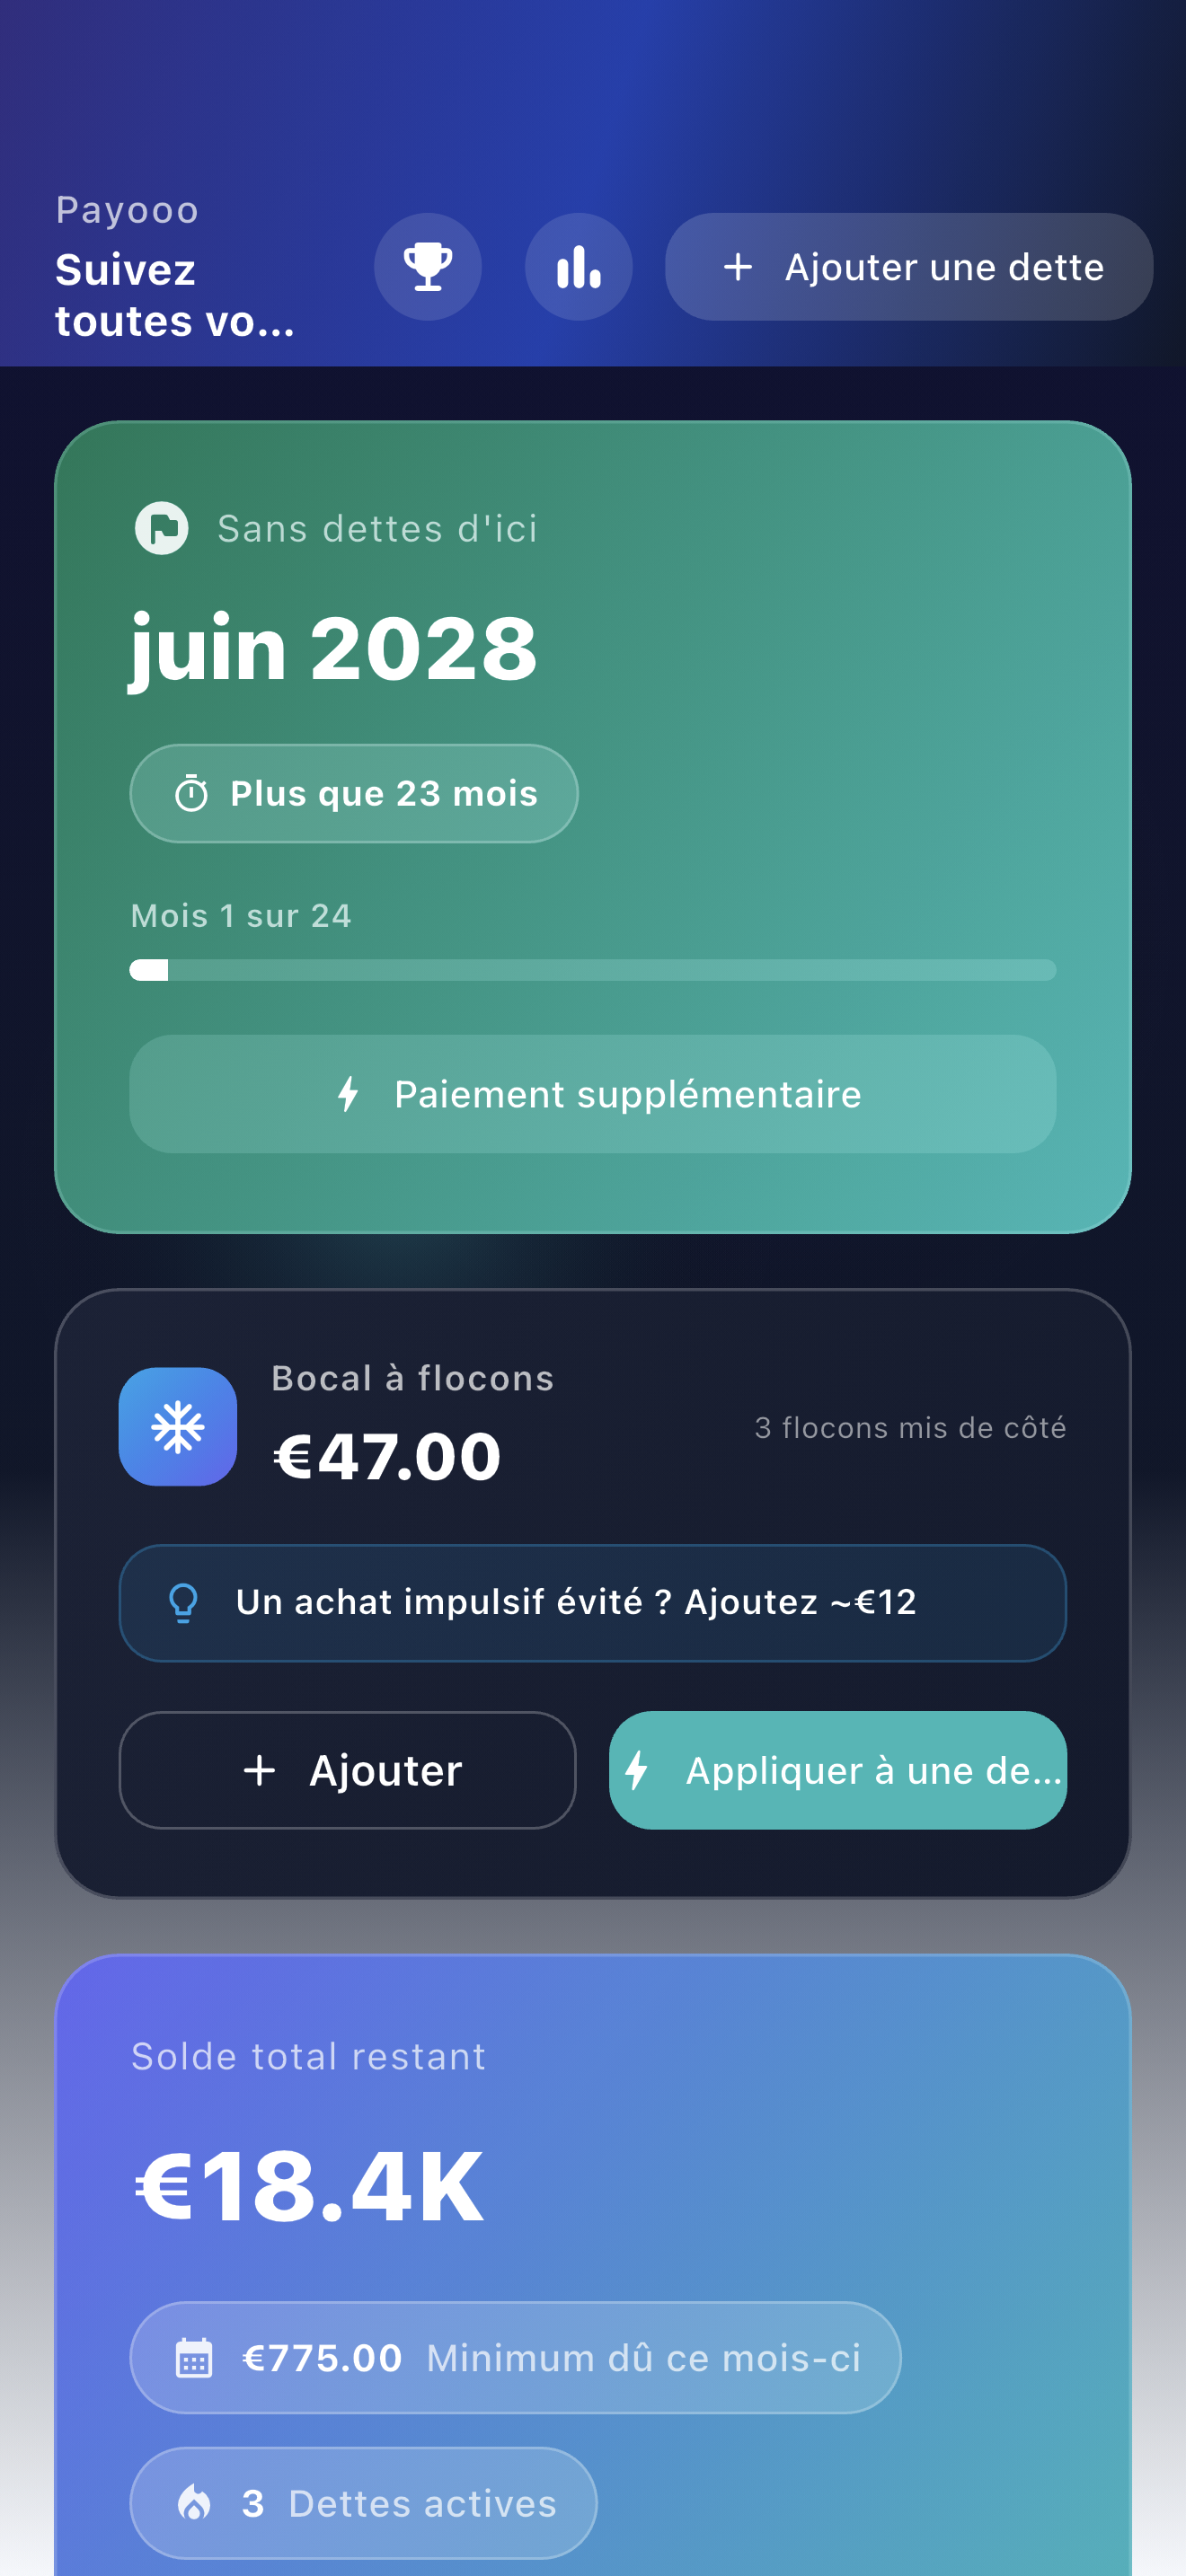
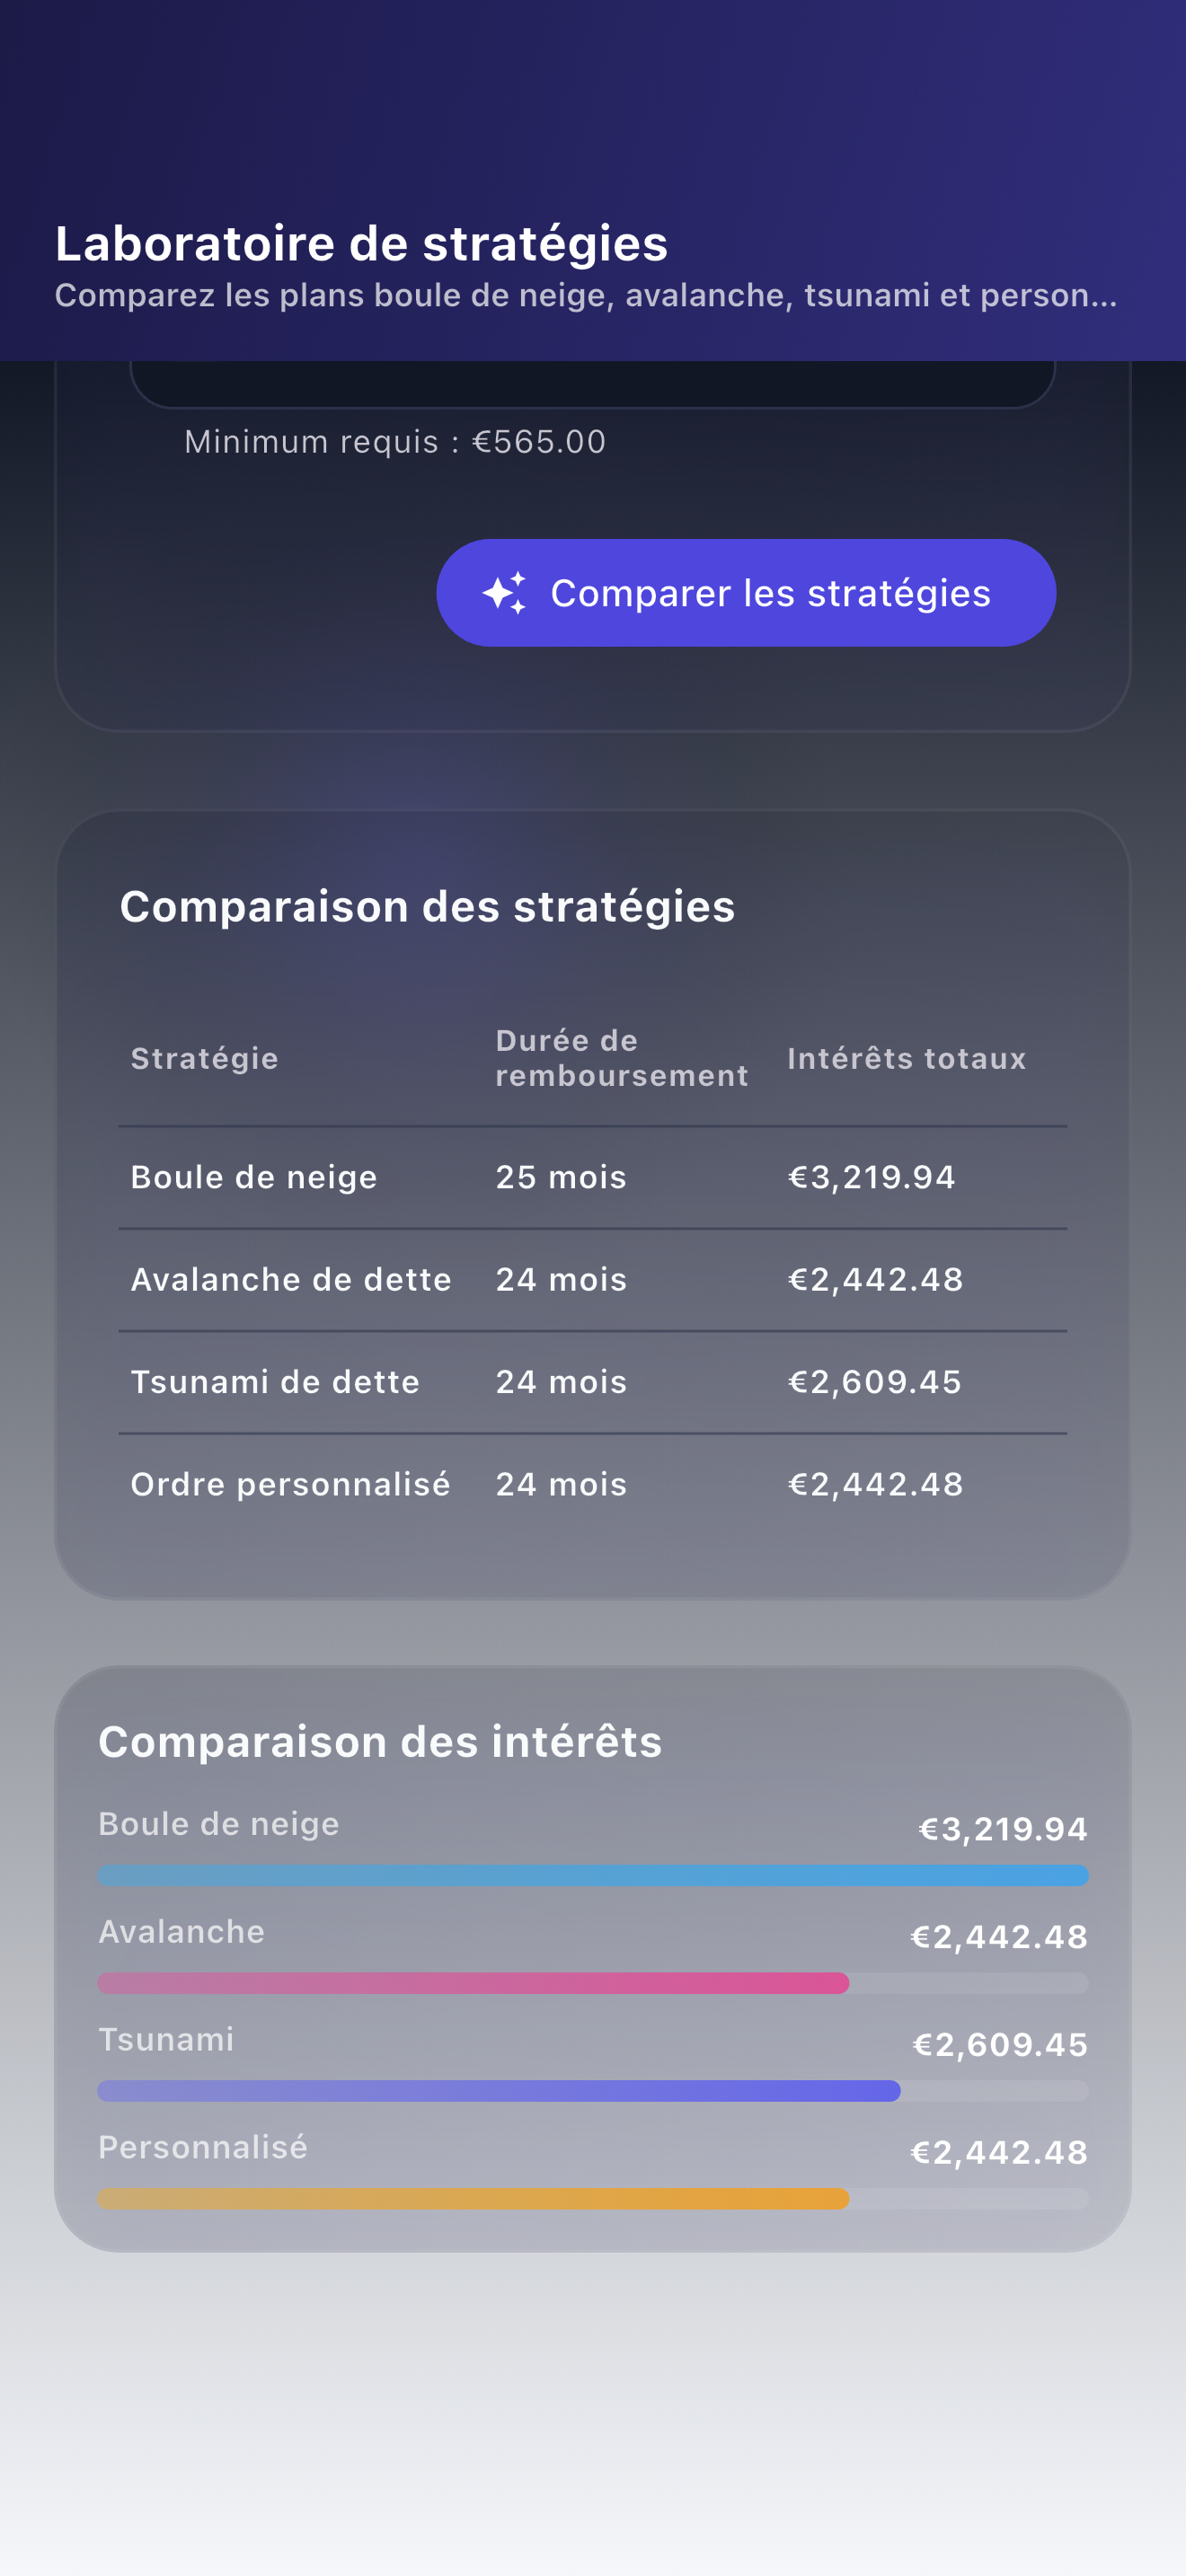
Utilisez cette fiche pour inspecter une période transparente. Utilisez les relevés des créanciers pour établir les montants réellement dus et le guide lié des stratégies pour comprendre l’ordre de paiement sans confondre le CSV avec un échéancier complet.
FAQ
Questions fréquentes
Un mois simplifié : intérêts estimés, paiement modélisé plafonné au solde plus intérêts et solde final. Il ne calcule pas un échéancier complet et ne prédit pas la date de fin des dettes.
Saisissez 24 dans le champ de pourcentage APR du site. Le CSV exporté stocke la fraction équivalente 0.24 dans la cellule de taux annuel C2. Lors de la modification de cette cellule CSV, utilisez 0.24, pas 24, et vérifiez comment votre tableur importe et affiche la valeur.
Oui. Avec un taux annuel explicitement nul, les intérêts modélisés sont nuls et le paiement plafonné réduit directement le solde initial. Zéro est un taux connu, pas un substitut à un taux APR inconnu.
Beaucoup de cartes utilisent les soldes quotidiens et des règles propres au compte. La fiche exclut le calendrier quotidien, les frais, les nouveaux achats et les variations de taux ; elle ne reconstitue donc pas la facturation du prêteur.
