
Payooo · Guías prácticas
Bola de nieve frente a avalancha de deudas: un ejemplo calculado y límites reales
Compara bola de nieve y avalancha con saldos, tasas y mínimos idénticos y un presupuesto de $200, con hitos de primera liquidación e interés modelado total.
Payooo es una herramienta de planificación, no asesoría financiera. Las proyecciones son estimaciones.
Bola de nieve dirige el dinero adicional al menor saldo; avalancha lo dirige al saldo de mayor tasa. Compáralos con el mismo presupuesto total y supuestos. De lo contrario, un resultado puede reflejar pagar más dinero, no la estrategia en sí.
- Cubre cada pago obligatorio modelado antes de asignar el adicional.
- Mantén constantes saldos iniciales, tasas y capacidad total de pago.
- Compara el primer saldo liquidado además del interés total.
- Revisa las condiciones de cuenta antes de tratar el orden del modelo como una instrucción.
El plan de acción sobre deudas del CFPB describe ambos métodos y sus ventajas y limitaciones. Una liquidación temprana pequeña puede hacer visible el progreso, mientras que una deuda objetivo de mayor tasa se centra en el costo. Ninguno es una recomendación personal, y el cálculo siguiente no compara ofertas de prestamistas.
Define datos y reglas de redondeo idénticos
Usa dos deudas ficticias en USD: A empieza en $400 con APR del 12% y mínimo mensual fijo de $25; B empieza en $1.000 con APR del 24% y mínimo fijo de $40. El presupuesto total de pago mensual es $200, que al principio deja $135 por encima de los mínimos combinados.
Cada mes, el interés es saldo inicial por APR decimal dividido entre 12, redondeado a centavos por deuda. Después se pagan los mínimos supuestos y se dirige el resto a la deuda objetivo elegida. Limita cada pago a saldo más interés y redirige el dinero no utilizado a la otra deuda en el mismo mes.
Tasas y mínimos permanecen fijos mientras existan saldos pendientes. No hay cargos, compras nuevas, cambios promocionales ni cálculos de saldos diarios. Son periodos de un modelo mensual simplificado, no ciclos reales de facturación de tarjeta ni una fecha prometida de liquidación.
Ejemplo: compara la distribución y los resultados
El interés del mes 1 es $4 en A y $20 en B con cualquiera de las estrategias. Bola de nieve paga $160 a A y $40 a B, y termina en $244 y $980. Avalancha paga $25 a A y $175 a B, y termina en $379 y $845.
- Bola de nieve liquida un saldo cuatro meses modelados antes.
- Avalancha genera $18,26 menos de interés modelado.
- Ambos terminan en el mes 8 porque el pago final es menor, no porque los costos sean idénticos.
| Resultado | Bola de nieve | Avalancha |
|---|---|---|
| Objetivo inicial | A: $400 al 12% | B: $1.000 al 24% |
| Presupuesto mensual | $200 | $200 |
| Primer saldo liquidado | A en el mes 3 | B en el mes 7 |
| Todos los saldos liquidados | Mes 8 | Mes 8 |
| Interés modelado total | $115,42 | $97,16 |
| Pagos modelados totales | $1.515,42 | $1.497,16 |
Interpreta la diferencia sin exagerarla
Este ejemplo aísla el orden. No mide motivación, predice si alguien seguirá pagando ni demuestra el mismo ahorro para otro hogar. Reducir el presupuesto mensual después de liquidar la primera deuda cambiaría la comparación.
Una diferencia mayor de tasas o saldos de otros tamaños puede producir otra diferencia de costos. No reutilices la cifra de $18,26 como beneficio general. La hoja complementaria de un mes ayuda a inspeccionar un periodo, pero no genera esta comparación completa de varios meses.
Reconoce cuándo ordenar por APR es insuficiente
Un plazo promocional, una condición de intereses diferidos, un cargo por pago anticipado o una obligación vencida urgente pueden requerir otro análisis. Un saldo al 0% próximo a cambiar de tasa no queda bien descrito solo por la tasa de hoy. Revisa el acuerdo y pregunta al acreedor sobre condiciones poco claras.
Elige el orden que puedas explicar, mantén a la vista pagos obligatorios y gastos esenciales, y revisa cuando cambien los datos. Un orden personalizado puede reflejar una restricción real, pero llamarlo personalizado no demuestra que minimice intereses ni resuelva dificultades de pago.
Dentro de la app
Payooo admite bola de nieve, avalancha y otros órdenes de planificación manual. Compara escenarios con los mismos datos y trata los resultados como estimaciones. Su modelo de una tasa por deuda no reproduce todas las tarjetas de tasas mixtas ni reglas de aplicación de acreedores.
Descarga gratuita con compras opcionales dentro de la app. Consulta precios, suscripciones y condiciones actuales en tu tienda.
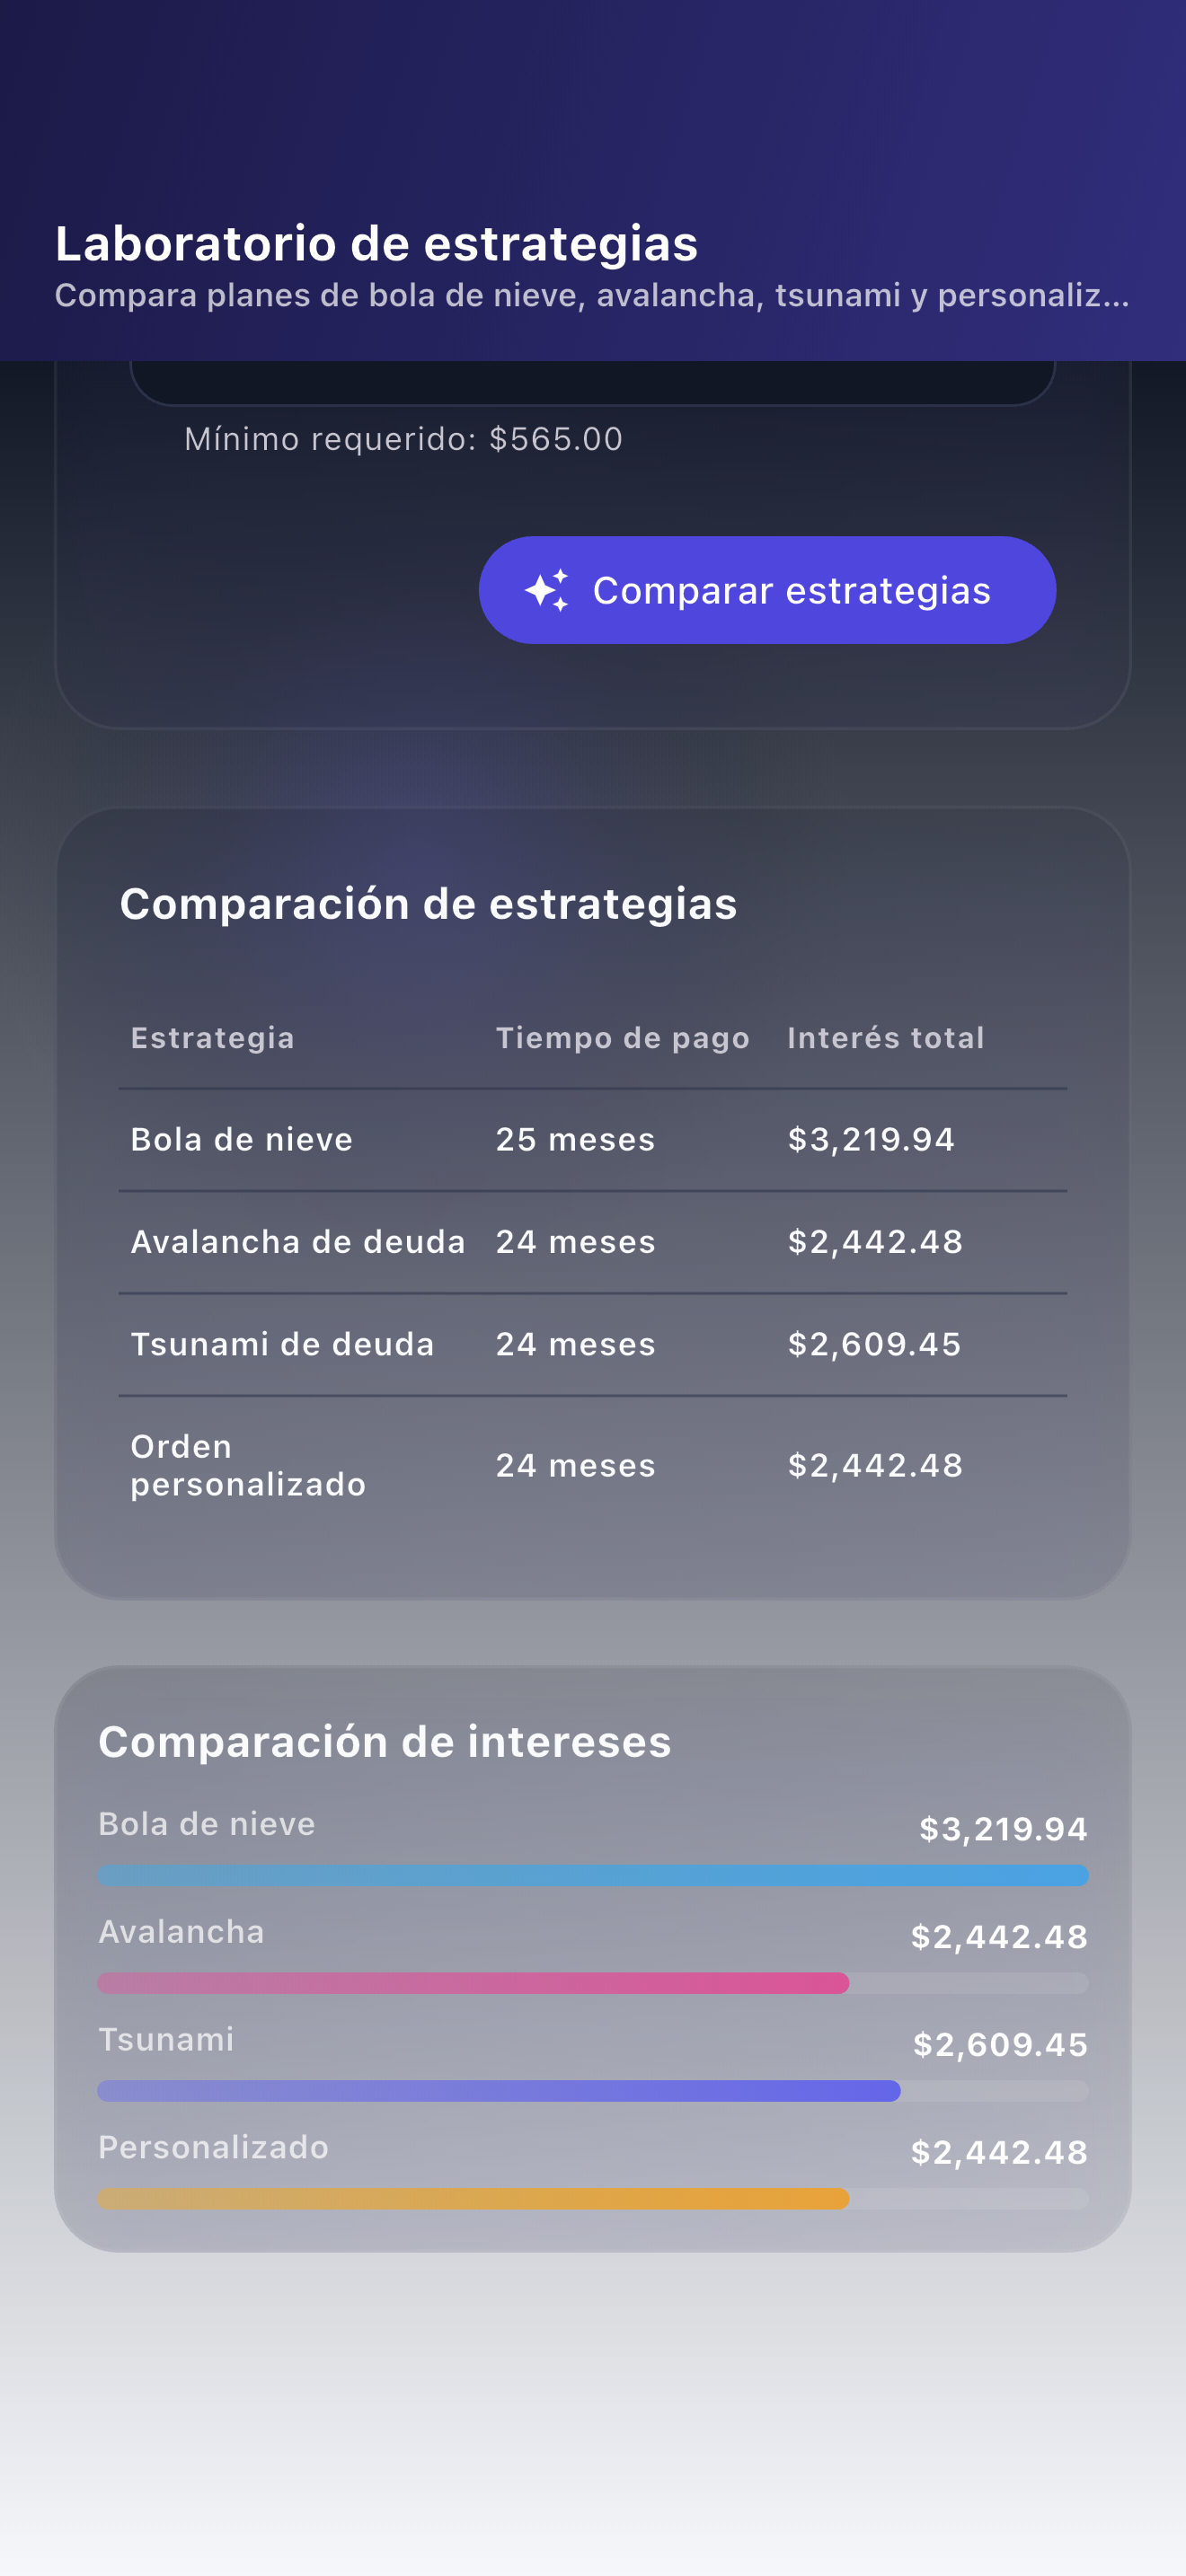
Compara el costo y el momento del progreso visible con el mismo presupuesto. Después comprueba si tus condiciones reales encajan con el modelo antes de elegir a dónde irá el dinero adicional.
FAQ
Preguntas frecuentes
Después de los pagos obligatorios, bola de nieve se dirige al menor saldo y avalancha a la mayor tasa de interés. Ambas necesitan un presupuesto viable y comprobaciones específicas de cuenta.
No. Priorizar la mayor tasa tiene una justificación de costo con supuestos comparables de tasas fijas, pero cargos, promociones, intereses diferidos, reglas de aplicación y cambios de pagos pueden alterar los resultados reales.
Sí. En el ejemplo ficticio de este artículo, ambos terminan en el mes 8, pero avalancha genera $18,26 menos de interés modelado y bola de nieve liquida antes el primer saldo.
No. Son importes fijos supuestos para una comparación controlada. Los pagos obligatorios reales pueden cambiar; usa tus estados de cuenta actuales.
