
Payooo · Praktische Leitfäden
Schneeball- oder Lawinenmethode zur Tilgung: Ein Rechenbeispiel und reale Grenzen
Vergleiche Schneeball- und Lawinenmethode bei identischen Salden, Zinssätzen, Mindestzahlungen und 200-USD-Budget mit ersten Tilgungsmeilensteinen und gesamten Modellzinsen.
Payooo ist ein Planungstool und keine Finanzberatung. Prognosen sind Schätzungen.
Die Schneeballmethode lenkt zusätzliches Geld zum kleinsten Saldo, die Lawinenmethode zum Saldo mit dem höchsten Zinssatz. Vergleiche beide mit demselben Gesamtbudget und denselben Annahmen. Andernfalls kann ein Ergebnis mehr gezahltes Geld widerspiegeln statt die Strategie selbst.
- Decke jede modellierte Pflichtzahlung vor der Zusatzverteilung.
- Halte Anfangssalden, Zinssätze und gesamte Zahlungskapazität konstant.
- Vergleiche den ersten getilgten Saldo ebenso wie Gesamtzinsen.
- Prüfe Kontobedingungen erneut, bevor du die Modellreihenfolge als Anweisung behandelst.
Der Schuldenaktionsplan des CFPB beschreibt beide Ansätze und ihre Abwägungen. Eine kleinere frühe Tilgung kann Fortschritt sichtbar machen, ein höher verzinstes Ziel fokussiert Kosten. Keiner der Ansätze ist eine persönliche Empfehlung, und die folgende Rechnung vergleicht keine Kreditgeberangebote.
Lege identische Eingaben und Rundungsregeln fest
Nutze zwei fiktive USD-Schulden: A beginnt bei 400 USD mit 12 % APR und fester monatlicher Mindestzahlung von 25 USD; B bei 1.000 USD mit 24 % APR und fester Mindestzahlung von 40 USD. Das gesamte Monatszahlungsbudget beträgt 200 USD, anfangs 135 USD über den gemeinsamen Mindestzahlungen.
Die monatlichen Zinsen entsprechen Anfangssaldo mal APR-Dezimalzahl geteilt durch 12, je Schuld auf Cent gerundet. Zahle dann die angenommenen Mindestbeträge und sende den Rest an das gewählte Ziel. Begrenze jede Zahlung auf Saldo plus Zinsen und leite ungenutztes Geld im selben Monat zur anderen Schuld weiter.
Zinssätze und Mindestzahlungen bleiben fest, solange Salden offen sind. Es gibt keine Gebühren, neuen Käufe, Aktionsänderungen oder Tagessaldoberechnungen. Dies sind vereinfachte Monatsmodellzeiträume, keine tatsächlichen Kartenabrechnungszyklen oder zugesagten Tilgungsdaten.
Beispiel: Verteilung und Ergebnisse vergleichen
In Monat 1 betragen die Zinsen bei beiden Strategien 4 USD auf A und 20 USD auf B. Die Schneeballmethode zahlt 160 USD auf A und 40 USD auf B, mit Endsalden von 244 und 980 USD. Die Lawinenmethode zahlt 25 USD auf A und 175 USD auf B, mit Endsalden von 379 und 845 USD.
- Die Schneeballmethode tilgt einen Saldo vier Modellmonate früher.
- Die Lawinenmethode verursacht 18,26 USD weniger Modellzinsen.
- Beide enden in Monat 8, weil die Schlusszahlung kleiner ist, nicht weil die Kosten identisch sind.
| Ergebnis | Schneeballmethode | Lawinenmethode |
|---|---|---|
| Erstes Ziel | A: 400 USD bei 12 % | B: 1.000 USD bei 24 % |
| Monatsbudget | 200 USD | 200 USD |
| Erster getilgter Saldo | A in Monat 3 | B in Monat 7 |
| Alle Salden getilgt | Monat 8 | Monat 8 |
| Gesamte Modellzinsen | 115,42 USD | 97,16 USD |
| Gesamte Modellzahlungen | 1.515,42 USD | 1.497,16 USD |
Deute den Unterschied, ohne ihn zu übertreiben
Dieses Beispiel isoliert die Reihenfolge. Es misst keine Motivation, prognostiziert nicht das Durchhalten einer Person und beweist nicht dieselbe Ersparnis für einen anderen Haushalt. Eine Reduzierung des Monatsbudgets nach Tilgung der ersten Schuld würde den Vergleich verändern.
Ein größerer Zinsabstand oder andere Saldenhöhen können einen anderen Kostenunterschied erzeugen. Verwende die 18,26 USD nicht als allgemeinen Vorteil. Das ergänzende Einmonats-Arbeitsblatt hilft bei der Prüfung eines Zeitraums, erzeugt aber nicht diesen vollständigen Mehrmonatsvergleich.
Erkenne, wann eine einfache APR-Sortierung unvollständig ist
Eine Aktionsfrist, eine Bedingung zu aufgeschobenen Zinsen, eine Vorfälligkeitsgebühr oder eine dringende überfällige Verpflichtung kann eine andere Analyse erfordern. Ein 0-%-Saldo kurz vor Zinsänderung ist durch den heutigen Zinssatz allein nicht ausreichend beschrieben. Prüfe die Vereinbarung und frage den Gläubiger nach unklaren Bedingungen.
Wähle eine erklärbare Reihenfolge, behalte Pflichtzahlungen und notwendige Ausgaben im Blick und prüfe Änderungen der Eingaben. Eine eigene Reihenfolge kann eine reale Einschränkung abbilden, aber die Bezeichnung individuell belegt weder minimale Zinsen noch gelöste Zahlungsschwierigkeiten.
Einblick in die App
Payooo unterstützt Schneeball-, Lawinen- und andere manuelle Planungsreihenfolgen. Vergleiche Szenarien mit denselben Eingaben und behandle die Ergebnisse als Schätzungen. Das Einzins-Schuldenmodell bildet nicht jede Karte mit gemischten Zinssätzen oder Gläubigeranrechnungsregel nach.
Kostenloser Download mit optionalen In-App-Käufen. Aktuelle Preise, Abonnements und Bedingungen findest du im Store.
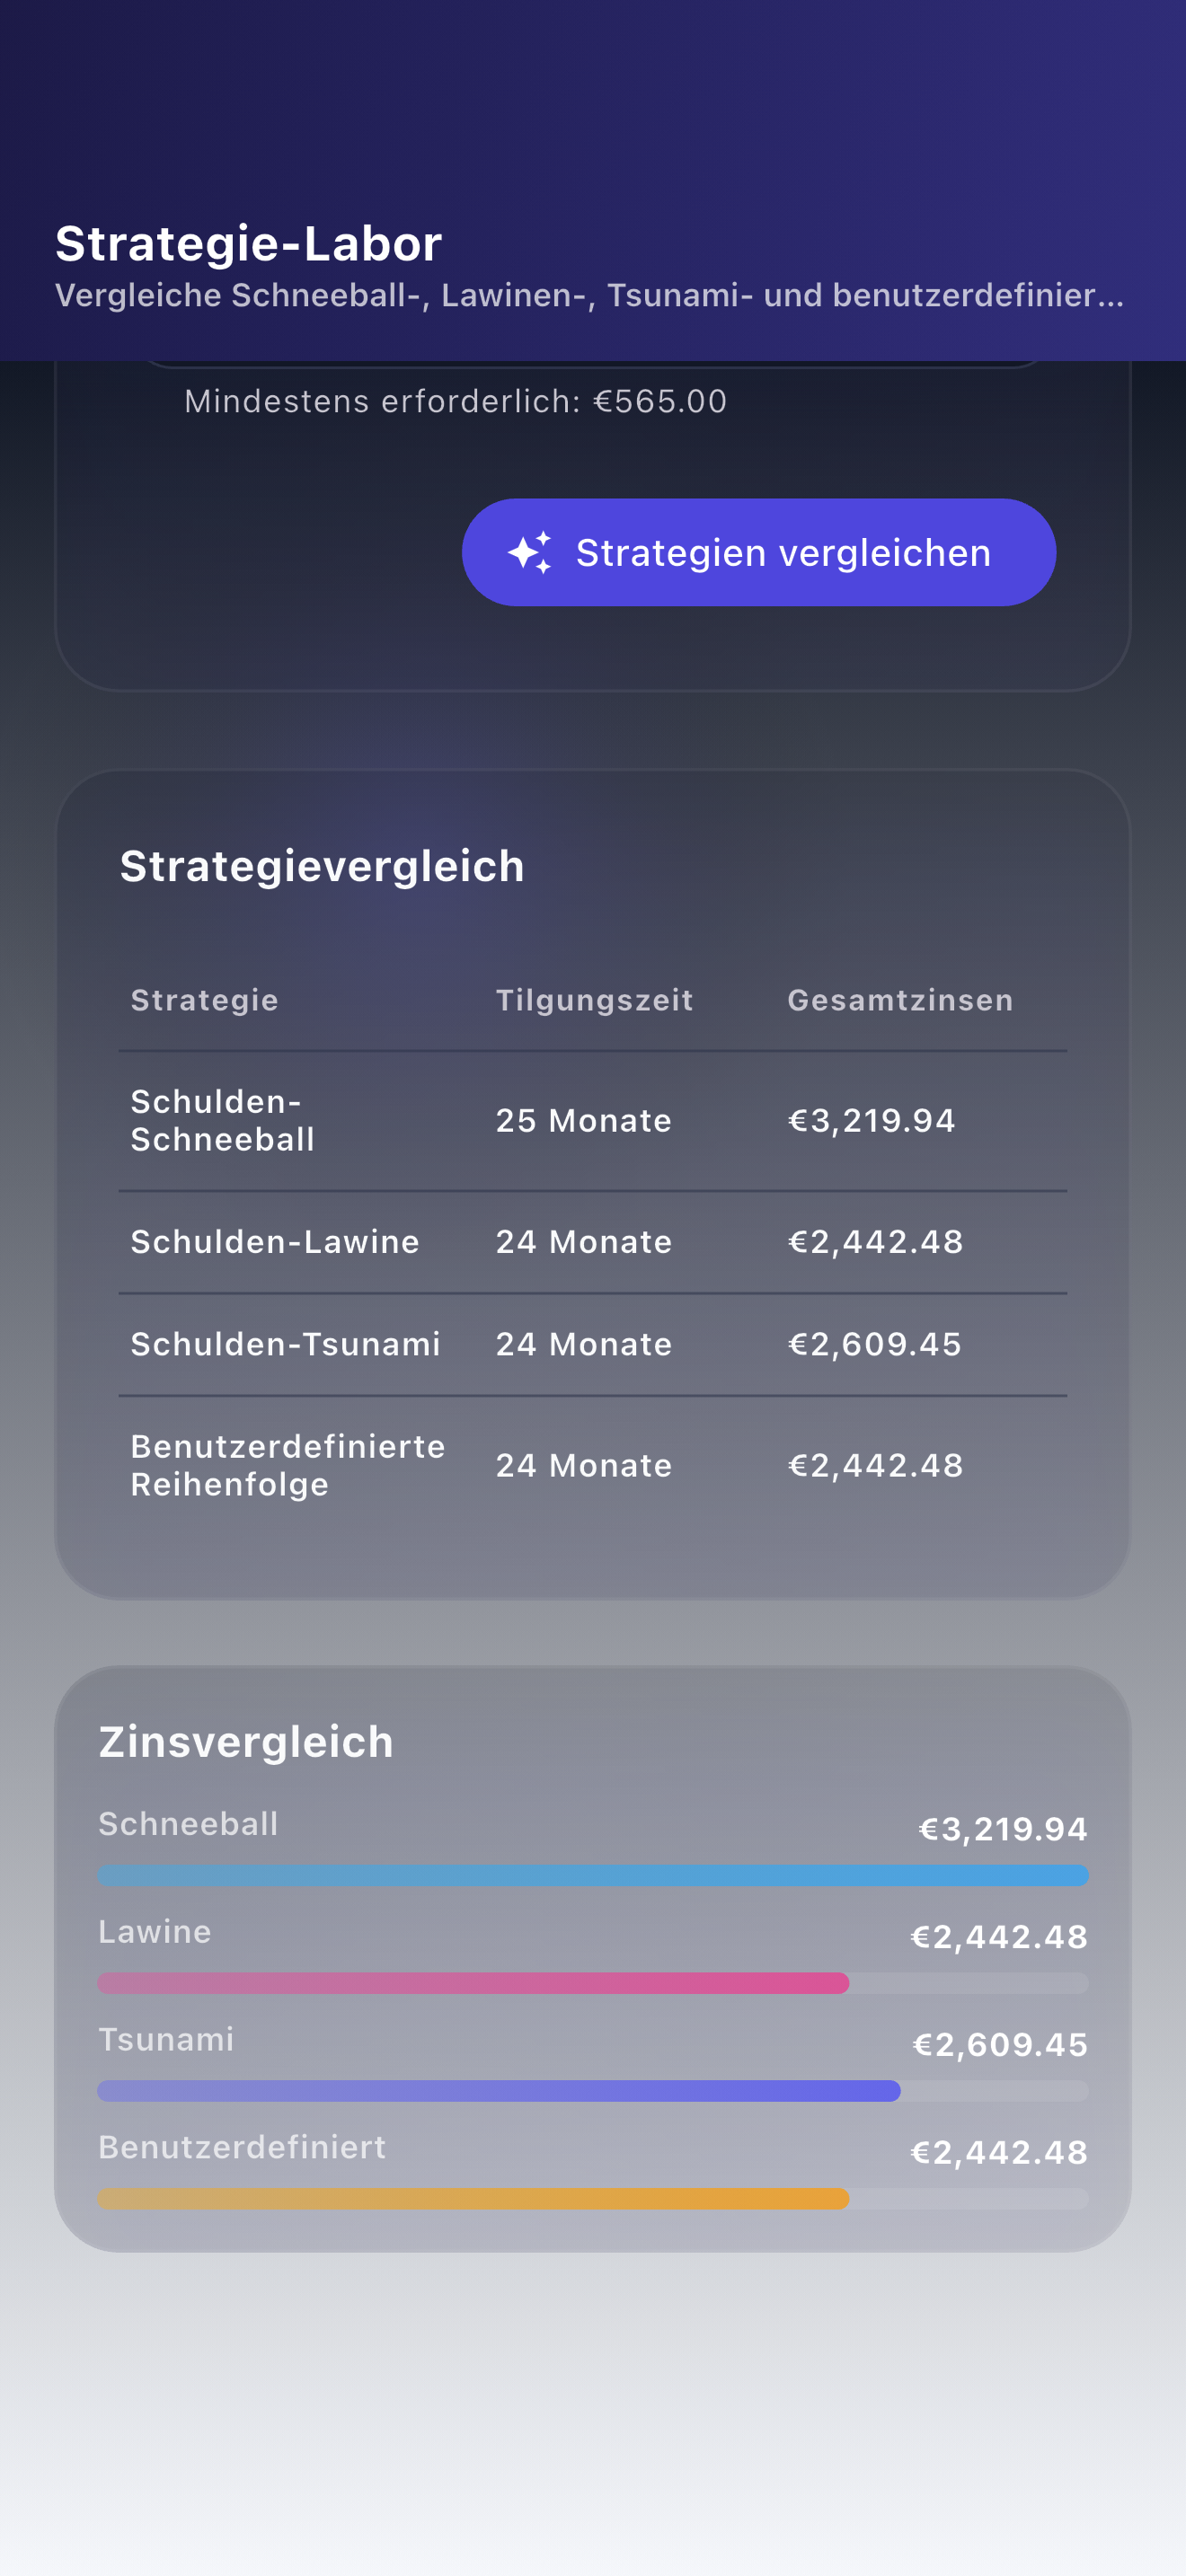
Vergleiche Kosten und Zeitpunkt sichtbaren Fortschritts unter demselben Budget. Prüfe dann, ob deine tatsächlichen Bedingungen zum Modell passen, bevor du das Ziel zusätzlichen Geldes wählst.
FAQ
Häufige Fragen
Nach Pflichtzahlungen zielt die Schneeballmethode auf den kleinsten Saldo und die Lawinenmethode auf den höchsten Zinssatz. Beide brauchen ein machbares Budget und kontospezifische Prüfungen.
Nein. Der Höchstzinsansatz hat unter vergleichbaren Festzinsannahmen eine Kostenlogik, doch Gebühren, Aktionen, aufgeschobene Zinsen, Anrechnungsregeln und wechselnde Zahlungen können reale Ergebnisse ändern.
Ja. Im fiktiven Beispiel dieses Artikels enden beide in Monat 8, aber die Lawinenmethode verursacht 18,26 USD weniger Modellzinsen, während die Schneeballmethode den ersten Saldo früher tilgt.
Nein. Es sind feste angenommene Beträge für einen kontrollierten Vergleich. Tatsächliche Pflichtzahlungen können sich ändern; nutze deine aktuellen Abrechnungen.
